一戸建てとは、独立した一棟の住宅を指します。一般的には、敷地内に一棟の建物が建ち、隣の住戸と壁や床を共有せずに生活できる住宅のことです。ただし、一戸建てだからといって、必ず土地と建物の両方を所有しているとは限りません。賃貸の一戸建てもあり、土地を借りて建物だけを所有するケースもあります。
マンションとの大きな違いは、建物の構造だけでなく、土地・建物の所有関係や共用部分の管理方法にあります。2026年現在は、新築住宅の省エネ基準や住宅ローン減税の制度も変化しており、購入時には物件価格だけでなく、将来の維持費や税金まで考える必要があります。
総務省の2023年(令和5年)住宅・土地統計調査によると、居住世帯のある住宅のうち一戸建ては約2,931万9,000戸で、全体の52.7%を占めています。本記事では、この公的統計と2026年に公表された住宅金融支援機構の最新調査を踏まえ、一軒家との違い、マンションとの比較、購入費用、維持費、住宅ローンまで詳しく解説します。
【基本知識】一戸建てとは?定義と一軒家・持ち家・賃貸との違い
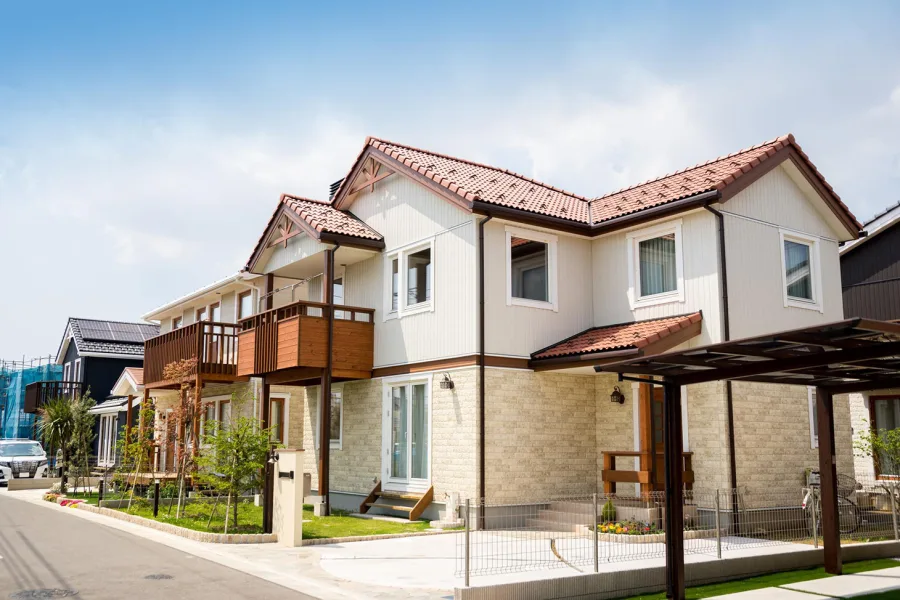
一戸建てとは、独立した一棟の建物を一つの住宅として使用する住まいのことです。
一般的には、次のような特徴があります。
- 一棟の建物が独立して建っている
- 原則として隣の住戸と壁や床を共有しない
- 敷地内に庭や駐車スペースを設けられる場合がある
- 建物の間取りや設備を住宅の条件に合わせて選べる
- 建物の所有者が自ら維持管理するケースが多い
総務省の住宅・土地統計調査では、住宅を一戸建、長屋建、共同住宅などに分類しています。
同調査における住宅とは、一つの世帯が独立して家庭生活を営めるように建築・改造されたものです。一戸建ては、この住宅の建て方による分類の一つに当たります。
なお、二世帯住宅も建物の構造や住戸の区分によって、一戸建てとして扱われる場合があります。
一戸建てと一軒家の違いは?一戸建てと一軒家は、日常会話ではほぼ同じ意味で使われます。
ただし、言葉のニュアンスには違いがあります。
| 言葉 | 意味・ニュアンス |
|---|---|
| 一戸建て | 住宅の建て方を表す比較的正式な表現 |
| 一軒家 | 独立して建っている一軒の住宅を表す一般的な表現 |
| 戸建て住宅 | 不動産広告や住宅業界で使われる表現 |
| 持ち家 | 住宅を所有しているという権利・居住形態を表す言葉 |
不動産会社の広告では「新築一戸建て」「中古戸建て」といった表現がよく使われます。
一方、「一軒家」は日常会話で使われることが多く、必ずしも所有形態まで示す言葉ではありません。
一戸建てと持ち家・賃貸は何が違う?ここで間違えやすいのが、一戸建てと持ち家・賃貸の関係です。
一戸建ては建物の形態を表す言葉ですが、持ち家と賃貸は住宅の所有・利用関係を表します。
つまり、一戸建てには次のようなパターンがあります。
持ち家の一戸建て
土地と建物を購入し、自分の資産として所有するケースです。住宅ローンを利用して購入する場合もあります。
賃貸の一戸建て
建物の所有者から住宅を借り、毎月の家賃を支払って住むケースです。マンションやアパートと同じように賃貸借契約を結びます。
借地上の一戸建て
土地は地主から借り、建物だけを所有するケースです。土地の所有権と建物の所有権が異なります。
このように、一戸建てだからといって土地まで自分のものになるとは限りません。
購入を検討する場合は、不動産登記簿で土地と建物それぞれの所有者や権利関係を確認することが大切です。
【徹底比較】一戸建てとマンションの違いは?土地・建物の所有権と管理方法
一戸建てとマンションの違いは、住戸の形状だけではありません。
特に重要なのが、土地と建物の所有権、共用部分の有無、修繕費用の負担方法です。
土地と建物の所有権の違い一戸建ての場合、土地と建物をそれぞれ独立した不動産として所有するのが一般的です。
土地・建物の両方を購入した場合、所有者は敷地と建物を自分の資産として保有できます。
ただし、借地権付き住宅の場合は土地の所有者が地主となるため、土地を自由に売却できるわけではありません。
一方、マンションでは、各住戸の所有者が専有部分を所有し、廊下やエレベーターなどの共用部分については区分所有者が共同で権利を持つ仕組みです。
敷地についても、所有権の共有持分や敷地利用権など、マンションごとの権利形態に従います。
管理方法と修繕費用の違い一戸建てでは、建物の所有者が自分で修繕計画を立てるのが基本です。
外壁塗装や屋根の補修、給湯器の交換など、必要な工事を自分で判断して業者に依頼します。
マンションでは、管理組合を中心に共用部分の管理や修繕が行われます。管理費や修繕積立金を毎月支払うのが一般的です。
ただし、一戸建てには管理費や修繕積立金がないからといって、維持費が不要になるわけではありません。
一戸建てとマンションの比較表| 比較項目 | 一戸建て | マンション |
|---|---|---|
| 建物の形態 | 独立した一棟の住宅 | 複数の住戸が集まる共同住宅 |
| 土地の権利 | 所有権・借地権など | 敷地権・共有持分など |
| 建物の権利 | 建物全体を所有する形が一般的 | 専有部分を所有 |
| 共用部分 | 原則として少ない | 廊下・エレベーターなど |
| 管理方法 | 所有者が主体 | 管理組合が主体 |
| 修繕費用 | 自分で計画・積立て | 修繕積立金などを負担 |
| 騒音 | 隣接住戸との生活音を抑えやすい | 上下階・隣戸の音が気になる場合がある |
| 間取り | 比較的自由度が高い | 管理規約や構造上の制約がある |
| 駐車場 | 敷地内に設けられる場合がある | 敷地内駐車場などを利用 |
| 防犯・共用設備 | 個別に対策する必要がある | オートロックなどを備える物件がある |
一概にどちらが安いとはいえません。
一戸建ては管理費や修繕積立金を毎月支払わない一方、外壁や屋根などの大規模修繕費用を自分で準備する必要があります。
マンションは管理業務を委託できる利便性がありますが、管理費や修繕積立金の負担が続きます。
加えて、駐車場代や管理費の改定、将来的な修繕積立金の増額なども考慮しなければなりません。
購入価格だけでなく、住宅を所有している期間全体の支出を比較が必要です。
【メリット・デメリット】戸建て住宅を購入する前に知っておきたい現実
一戸建てには、マンションにはない魅力があります。
一方で、維持管理や防犯、災害対策など、所有者自身が対応しなければならない問題もあります。
戸建て住宅のメリット5つ1. 生活音を気にせず暮らしやすい
一戸建ては上下階に別の住戸がないため、マンションと比べて生活音に関するストレスを抑えやすい特徴があります。
子どもが室内で遊ぶ場合や、楽器を演奏する場合などにも、間取りや防音対策を工夫しやすくなります。
ただし、隣家との距離や建物の遮音性能によっては、音が伝わることもあります。
2. 間取りや設備の自由度が高い
注文住宅であれば、家族構成や生活スタイルに合わせて間取りを設計できます。
例えば、次のような希望を反映できます。
- 広いリビングを設ける
- 在宅勤務用の書斎を作る
- 収納スペースを増やす
- 家事動線を短くする
- 庭やウッドデッキを設置する
将来の家族構成の変化も考慮した設計が可能です。
3. 駐車場や庭を確保しやすい
敷地に余裕があれば、自宅の敷地内に駐車場や庭を設けられます。
駐車場代を別途支払わずに済むケースもあり、車を日常的に利用する世帯には便利です。
家庭菜園や子どもの遊び場、ペットのためのスペースなど、住まいの使い方を広げられます。
4. 土地が資産として残る可能性がある
土地と建物を所有する場合、建物の価値が経年によって低下しても、土地は資産として残ります。
駅や商業施設に近い土地、交通アクセスのよい土地などは、将来的にも一定の需要が見込まれる可能性があります。
ただし、土地の価格は立地や周辺環境、人口動態、災害リスクなどによって変化します。
購入すれば必ず値上がりするわけではありません。
5. 管理やリフォームの自由度が高い
一戸建ては、建築基準法や地域の条例などを守る必要がありますが、マンションの管理規約に相当する制約が少ない場合があります。
外構の変更や設備の交換、室内リフォームなども、所有者が主体となって計画できます。
戸建て住宅のデメリット5つ1. 修繕費用を自分で準備しなければならない
外壁や屋根、雨どい、給排水設備などは、時間の経過とともに劣化します。
マンションのように管理組合が計画的に費用を徴収する仕組みがないため、自分で修繕資金を確保する必要があります。
2. 防犯対策を個別に行う必要がある
マンションのオートロックや管理人、共用エントランスなどに相当する設備がない一戸建てもあります。
玄関や窓の防犯性能を高め、防犯カメラやセンサーライトなどを必要に応じて設置することが大切です。
3. 災害や自然環境の影響を受ける
一戸建てでは、敷地の地形や立地によって洪水、土砂災害、地震、強風などの影響を受ける可能性があります。
特に、土地の購入前にはハザードマップや地盤情報を確認する必要があります。
4. 建物の管理に手間がかかる
庭木の剪定、雑草の除去、外壁の点検、排水設備の清掃など、日常的な管理が必要です。
高齢になってからも管理を続けられるかどうか、購入段階で考えておく必要があります。
5. 立地によっては売却しにくい
一戸建ては、土地の条件が資産価値に大きく影響します。
駅から遠い、人口減少が進む地域、接道条件が悪い土地などは、将来的に買い手が見つかりにくくなる可能性があります。
建物だけでなく、土地の利便性や流通性も確認が必要です。
一戸建てが向いている人・向いていない人一戸建てが向いている人
- 庭や駐車場を確保したい人
- 生活音を気にせず暮らしたい人
- 間取りや設備にこだわりたい人
- 長期間同じ場所で暮らす予定がある人
- 修繕や住宅管理を自分で計画できる人
慎重に検討したい人
- 転勤や転職による引っ越しが多い人
- 建物の管理に時間をかけられない人
- 初期費用や修繕資金に余裕がない人
- 駅近や都市部の利便性を最優先する人
- 将来の売却や住み替えを頻繁に考えている人
【住宅の種類】新築・中古、注文住宅・建売住宅、平屋・二階建ての違い
一戸建てといっても、購入方法や建物の形態によって特徴が異なります。
物件を探す際には、単純に新築か中古かだけでなく、どのような住宅が自分の暮らしに合っているかを考える必要があります。
新築一戸建てと中古一戸建ての比較新築一戸建ては、建物や設備が新しく、購入時点での劣化が少ないことが魅力です。
一方、中古一戸建ては新築より取得費用を抑えられる可能性があり、立地や敷地面積の選択肢が広がる場合があります。
| 比較項目 | 新築一戸建て | 中古一戸建て |
|---|---|---|
| 購入価格 | 比較的高い傾向 | 抑えられる場合がある |
| 建物の状態 | 未使用で劣化が少ない | 築年数や管理状態による |
| 設備 | 最新設備を選べる場合がある | 交換や更新が必要な場合がある |
| 間取り | 注文住宅なら自由度が高い | 既存の間取りが基本 |
| 修繕費 | 当初は比較的少ない | 購入直後から必要になる場合がある |
| 立地 | 新規開発地などが中心 | 既存市街地も選びやすい |
| 注意点 | 価格や完成時期、施工品質 | 耐震性、雨漏り、配管、シロアリ被害 |
中古住宅では、建物状況調査(インスペクション)を利用して、専門家に劣化や不具合の状況を確認してもらう方法があります。
特に、基礎や外壁、屋根、床下、給排水設備などは購入前に確認しておきたい部分です。
築年数だけで判断せず、過去の修繕履歴や耐震性能も調べましょう。
注文住宅と建売住宅の違い注文住宅は、土地を取得したうえで建築会社などと相談しながら住宅を設計・建築する方法です。
間取り、外観、住宅設備、断熱性能などを自分の希望に合わせて決められます。
一方、建売住宅は土地と建物をセットで販売する住宅です。
すでに完成している物件であれば、実際の間取りや日当たり、設備などを確認してから購入できます。
注文住宅の特徴
- 間取りやデザインを自由に決めやすい
- 住宅性能や設備にこだわれる
- 打ち合わせや建築に時間がかかる
- 仕様変更によって予算が増える可能性がある
建売住宅の特徴
- 土地と建物をまとめて購入できる
- 購入価格や完成後の状態を把握しやすい
- 入居までの期間が比較的短い
- 間取りや設備の変更には制約がある
費用を管理しながら早く入居したい人には建売住宅、住宅へのこだわりを反映したい人には注文住宅が選択肢になります。
平屋と二階建ての違い平屋は、生活空間が基本的にワンフロアにまとまっている住宅です。
階段がないため移動しやすく、将来のバリアフリー化も考えやすい特徴があります。
一方、二階建ては限られた敷地面積でも延床面積を確保しやすい住宅です。
| 比較項目 | 平屋 | 二階建て |
|---|---|---|
| 階段 | 基本的に不要 | 必要 |
| 生活動線 | ワンフロアで完結 | 上下階の移動が必要 |
| 必要な敷地 | 広めになりやすい | 比較的小さくできる |
| プライバシー | 間取りによる | 階ごとに分けやすい |
| 家族構成 | 少人数や高齢者にも適する | 子育て世帯にも対応しやすい |
| 建築費 | 基礎や屋根の面積が大きくなる場合がある | 構造や階段などの費用がかかる |
平屋は階段の上り下りがなく、家事や移動の負担を軽減しやすい点が魅力です。
ただし、同じ延床面積なら二階建てより広い土地が必要になる場合があり、土地代が高い地域では総費用が増える可能性があります。
二階建ては、限られた敷地を有効に使いたい場合に適しています。
【購入費用・税金】一戸建てはいくらかかる?維持費と住宅ローンも解説
一戸建てを購入する際は、物件価格だけでなく、購入時の諸費用、住宅ローン、税金、修繕費を含めて予算を考える必要があります。
2026年最新データで見る一戸建ての購入費用2026年7月24日、住宅金融支援機構は2025年度のフラット35利用者調査を公表しました。
同調査は、2025年4月から2026年3月までに承認された35,553件の融資案件を対象としています。
この調査から、住宅購入に必要な資金の実態を確認できます。
| 住宅の種類 | 2025年度の平均取得・所要資金 | 月々の予定返済額 |
|---|---|---|
| 土地付き注文住宅 | 約5,313万円 | 約15万2,300円 |
| 建売住宅 | 約4,215万円 | 約12万5,700円 |
| 中古一戸建て | 約2,783万円 | 約9万600円 |
出典:住宅金融支援機構「2025年度フラット35利用者調査」。土地付き注文住宅は建設費と土地取得費の合計。月々の返済額はいずれも調査対象者の平均値。
この数字を見ると、土地付き注文住宅と建売住宅では取得費用に約1,100万円の差があります。
また、中古一戸建ては新築の建売住宅より平均取得費用が低く、初期負担を抑えられる可能性があります。
ただし、これはフラット35利用者を対象とした平均値であり、日本全国のすべての住宅購入者の平均価格ではありません。地域や敷地面積、住宅性能によって実際の価格は大きく異なります。
中古住宅の場合は、購入価格だけでなく、リフォームや設備交換の費用も考慮しましょう。
一戸建ての購入時に必要な諸費用住宅購入では、物件価格以外にもさまざまな費用が発生します。
主な費用は次のとおりです。
- 仲介手数料:不動産会社を通じて購入する場合
- 登録免許税:土地や建物の所有権登記など
- 不動産取得税:不動産取得に伴う税金
- 印紙税:課税対象となる契約書など
- 住宅ローン事務手数料:金融機関への支払い
- 保証料:金融機関やローン商品による
- 火災保険料・地震保険料:補償内容や契約期間による
- 引っ越し費用:新居への移転費用
加えて、土地を購入して注文住宅を建てる場合には、地盤調査や地盤改良、外構工事、上下水道の引き込みなどが必要になることもあります。
購入予算を立てる際は、建物本体の価格だけで判断しないことが重要です。
一戸建ての維持費・修繕費はいくら必要?一戸建ては、購入後も継続的に費用が発生します。
特に注意したいのが、外壁や屋根などの修繕費用です。
主な維持費は次のとおりです。
建物の修繕費
- 外壁塗装や補修
- 屋根の補修・葺き替え
- ベランダやバルコニーの防水工事
- 給湯器やエアコンなどの設備交換
- 給排水管の点検・修理
- シロアリ対策
日常的な維持費
- 電気代・ガス代・水道代
- 火災保険・地震保険
- 庭や外構の管理費用
- 浄化槽の点検・清掃費用(設置されている場合)
- 固定資産税・都市計画税
国土交通省の住宅維持管理に関する資料でも、外壁や屋根の補修、給排水管の交換などを長期的に計画することが示されています。
修繕費用は、住宅の構造や使用している建材、施工品質、気候条件によって異なります。
そのため、すべての一戸建てに共通する年間維持費を一律に決めることはできません。
購入後に慌てないためには、毎月一定額を修繕用の資金として確保し、住宅の状態に応じて積み立てる方法が現実的です。
一戸建ての固定資産税はいくら?一戸建てを所有すると、原則として土地と建物に固定資産税が課税されます。
固定資産税は、市町村が固定資産評価額などを基に税額を計算する地方税です。
標準税率は1.4%です。
ただし、住宅用地には税負担を軽減する特例があります。
- 小規模住宅用地(200平方メートルまで):固定資産税の課税標準を価格の6分の1に軽減
- 一般住宅用地(200平方メートルを超える部分):課税標準を価格の3分の1に軽減
また、市街化区域などでは都市計画税が課される場合があります。都市計画税の制限税率は0.3%です。
新築住宅については、一定の要件を満たす場合、建物部分の固定資産税が原則3年間、2分の1に減額される措置があります。
マンション等は原則5年間、認定長期優良住宅にはさらに長い減額期間が設けられています。
2026年の国土交通省の案内では、この新築住宅の減額措置の適用期限は2031年3月31日までとされています。
注意したいのは、土地と建物で評価方法や特例の適用条件が異なることです。
購入前には、不動産会社に固定資産税の概算額を確認し、自治体の税額通知や評価情報も参考にしましょう。
一戸建ての住宅ローンはどう選ぶ?住宅ローンには、大きく分けて変動金利型と固定金利型があります。
変動金利型
市場金利などの影響を受けて適用金利が変わるタイプです。
借入当初の金利が固定金利より低い場合がありますが、将来的に金利が上昇すると返済負担が増える可能性があります。
固定金利型
借入時に定められた金利が一定期間、または返済終了まで適用されるタイプです。
将来の返済額を把握しやすい一方、借入当初の金利が変動金利より高くなる場合があります。
国土交通省によると、2025年時点で住宅ローン利用者の約8割が変動金利型を選択しています。
一方、日本銀行のマイナス金利政策解除後は政策金利の引き上げを背景に住宅ローン金利が上昇傾向にあり、35年を超える超長期ローンやペアローンの利用にも注意が必要です。
住宅ローンを選ぶ際は、現在の金利だけでなく、金利が上昇した場合の返済額も試算しておきましょう。
2026年の住宅ローン減税はどう変わった?2026年度の税制改正では、住宅ローン減税の適用期限が5年間延長されました。
対象となる入居期間は、2026年1月1日から2030年12月31日までです。
主な変更点は次のとおりです。
- 住宅ローン減税の適用期間を5年間延長
- 省エネ性能の高い既存住宅への支援を拡充
- 一定の既存住宅について控除期間を13年間に拡充
- 新築・既存住宅ともに床面積要件を原則40平方メートル以上に緩和
- 所得要件や住宅性能などに応じた適用条件を設定
ただし、合計所得金額が1,000万円を超える場合や、子育て世帯などの借入限度額の上乗せ措置を利用する場合には、床面積50平方メートル以上が必要となるケースがあります。
また、住宅の省エネ性能によって借入限度額や控除期間が変わります。すべての住宅が同じ条件で減税を受けられるわけではありません。
購入予定の住宅が対象となるかどうかは、入居時期や住宅性能、所得、借入期間などを確認する必要があります。
【2026年最新事情】一戸建て市場の動向と購入前に確認したいポイント
2026年の一戸建て選びでは、新築住宅の省エネ性能、中古住宅の流通、住宅ローン金利などが重要なテーマになっています。
総務省の2023年調査で分かる一戸建ての実態総務省が2024年9月25日に公表した「令和5年住宅・土地統計調査」の確報によると、2023年10月1日時点の全国の住宅事情は次のとおりです。
- 総住宅数:約6,504万7,000戸
- 居住世帯のある一戸建て:約2,931万9,000戸
- 居住世帯のある共同住宅:約2,496万8,000戸
- 一戸建ての構成比:52.7%
- 共同住宅の構成比:44.9%
一戸建ては現在も日本の住宅ストックの過半数を占めています。
一方、共同住宅の割合も増加しており、1993年から2023年までの30年間で約1.8倍になりました。住宅全体に占める共同住宅の割合は44.9%で、調査開始以来の最高水準となっています。
このデータからは、一戸建てが依然として主要な住宅形態である一方、都市部を中心に共同住宅の存在感も大きくなっていることが読み取れます。
一戸建ての空き家問題にも注目2023年の住宅・土地統計調査では、一戸建ての空き家が352万3,000戸確認されました。
これは全国の空き家総数に占める39.1%に相当します。
加えて、一戸建ての空き家のうち、賃貸用・売却用・二次的住宅を除く空き家は285万1,000戸で、一戸建ての空き家全体の80.9%を占めています。
ここで注意したいのは、これらの住宅がすべて管理されていない放置住宅というわけではないことです。
転勤や入院による長期不在、建て替え予定の住宅なども含まれています。
ただし、空き家の増加は将来の住宅流通や地域の維持管理に関わる問題です。
購入する側にとっても、人口減少が進む地域の一戸建てを取得する場合は、将来の売却可能性や周辺の生活インフラを確認する必要があります。
2026年は中古一戸建ての選択肢も広がっている住宅金融支援機構の2025年度フラット35利用者調査では、中古住宅の利用割合が35.9%となり、住宅の融資区分の中で最も高い割合を占めました。
ここでいう中古住宅には中古一戸建てと中古マンションの両方が含まれます。
また、中古一戸建ての平均築後年数は22.7年でした。
中古住宅の購入が一定の存在感を持つようになった背景には、新築住宅の価格負担や、既存住宅を活用する選択肢への関心があります。
中古住宅を検討する場合は、築年数だけで判断せず、次の点を確認しましょう。
- 耐震基準への適合状況
- 雨漏りや外壁の劣化
- 基礎や床下の状態
- 給排水管や電気設備の状態
- 過去のリフォーム履歴
- 断熱性能と光熱費
- 増改築の履歴や法令への適合状況
価格の安さだけを優先すると、購入後の修繕費が予想以上に膨らむことがあります。
2025年4月から始まった省エネ基準適合義務化2026年の新築一戸建て選びで特に重要なのが、省エネ基準です。
2025年4月以降、原則としてすべての新築住宅・建築物に省エネ基準への適合が義務付けられました。
つまり、2026年に新築する一戸建てでは、省エネ基準への適合が基本的な条件となっています。
ただし、省エネ基準を満たしていることと、ZEH水準などの高い省エネ性能を備えていることは同じではありません。
購入時には、次のような性能を確認が必要です。
- 断熱等性能等級
- 一次エネルギー消費量等級
- 窓やサッシの断熱性能
- 高効率給湯設備の有無
- 太陽光発電設備の有無
- 住宅性能評価書や省エネ性能の証明書
住宅の省エネ性能は、日々の冷暖房費だけでなく、室内の快適性や将来的な売却時の評価にも関係します。
2026年に一戸建てを購入するなら何を優先すべき?2026年の住宅選びでは、建物の新しさや広さだけでなく、住宅を所有し続けるための総費用を考えることが大切です。
特に、次の5項目は購入前に確認しておきたいポイントです。
1. 土地の価値と立地
最寄り駅までの距離、通勤・通学の利便性、周辺の商業施設、医療機関などを確認します。
将来売却する可能性があるなら、地域の人口動向や土地の流通性も重要です。
2. 災害リスク
洪水、土砂災害、高潮、地震などのリスクを確認します。
自治体のハザードマップに加え、地盤や過去の災害履歴も調べましょう。
3. 建物の性能
耐震性、断熱性、省エネ性能、換気設備などを確認します。
特に中古住宅は、建築時期やリフォーム履歴によって性能が異なります。
4. 購入後の維持費
固定資産税、保険料、設備交換費、外壁・屋根の修繕費などを含めて予算を立てます。
5. 住宅ローンの返済余力
毎月の返済額だけでなく、教育費や老後資金、車の維持費なども考慮します。
住宅ローンを借りられる金額と、無理なく返済できる金額は必ずしも同じではありません。
【よくある質問】一戸建てとは?購入・所有に関するFAQ
Q1:一戸建てと一軒家は同じ意味ですか?
A1:基本的には同じ意味で使われます。一戸建ては住宅の建て方を表す比較的正式な表現で、一軒家は独立した住宅を指す日常的な表現です。
Q2:一戸建てなら土地も自分の所有物になりますか?
A2:必ずしもそうではありません。土地と建物の両方を所有する物件もあれば、土地を借りて建物だけを所有する借地権付き住宅もあります。購入時には土地の登記や権利関係を確認してください。
Q3:一戸建てとマンションではどちらが維持費を抑えられますか?
A3:物件によって異なります。一戸建ては管理費や修繕積立金の定期的な支払いがない一方、自分で修繕費を準備する必要があります。マンションは管理費や修繕積立金が発生しますが、共用部分の維持管理を管理組合などが担います。
Q4:一戸建ての固定資産税は毎年かかりますか?
A4:原則として毎年課税されます。土地と建物が課税対象となり、住宅用地や新築住宅には一定の軽減措置があります。実際の税額は固定資産評価額や自治体の制度によって異なります。
Q5:新築一戸建てと中古一戸建てはどちらがおすすめですか?
A5:新しい設備や住宅性能を重視するなら新築、取得費用を抑えたいなら中古が選択肢になります。ただし、中古住宅では耐震性や建物の劣化、修繕費用を確認が必要です。
Q6:一戸建ての維持費には何が含まれますか?
A6:固定資産税、都市計画税、火災保険料、設備交換費、外壁・屋根の修繕費、給排水設備の点検費用などが含まれます。庭や外構の管理費用も考えておく必要があります。
一戸建てとは、独立した一棟の住宅を指す言葉です。一軒家とほぼ同じ意味で使われますが、持ち家や賃貸とは異なり、住宅の建て方を表しています。
マンションとの大きな違いは、土地や建物の所有関係、共用部分の管理方法、修繕費用の負担方法です。
一戸建てには、間取りの自由度、庭や駐車場の確保、生活音を気にしにくいといったメリットがあります。一方、修繕費用の準備や防犯対策、建物の管理を自分で行う必要があります。
2026年は住宅ローン減税の延長、省エネ基準への適合義務化、中古住宅の活用拡大など、住宅選びに関わる制度や市場環境にも変化が見られます。
購入を検討する際は、次の3点を特に重視してください。
1. 土地と建物の権利関係を確認すること。
2. 購入価格だけでなく、税金・修繕費・住宅ローンを含めた総費用を把握すること。
3. 住宅性能、立地、災害リスク、将来の売却可能性まで考えること。
一戸建ては、購入して終わりではなく、長期間にわたって維持していく住まいです。
目先の価格や広さだけにとらわれず、将来の生活設計や家計に合った住宅を選ぶことが、後悔しない住まい選びにつながります。