年間100万円を貯めるための基本計算は、次のとおりです。
- 年間目標:100万円
- 毎月の積立額:約8万3,333円
- 1週間当たり:約1万9,231円
- 1日当たり:約2,740円
毎月8万円だけでは年間96万円となり、目標まで4万円足りません。毎月8万4,000円を積み立てれば、年間100万8,000円となり、少し余裕を持って達成できます。
ボーナスを利用すれば毎月の負担を減らせる毎月の給与だけで8万円以上を確保するのが難しい場合、ボーナスを組み合わせる方法もあります。
例えば、次のような積立計画です。
- 毎月5万円×12か月=60万円
- 夏のボーナスから20万円=20万円
- 冬のボーナスから20万円=20万円
- 合計=100万円
この方法なら、月々の貯金額は5万円で済みます。
ただし、ボーナスの支給額や雇用状況は変動します。ボーナスをあてにしすぎず、毎月の積立だけでも最低限の貯蓄ができる家計に整えておくことが大切です。
年間100万円は何年でいくらになる?毎年100万円を貯め続けた場合、運用益を考慮しなくても次の金額になります。
| 貯金期間 | 累計貯金額 |
|---|---|
| 1年 | 100万円 |
| 3年 | 300万円 |
| 5年 | 500万円 |
| 10年 | 1,000万円 |
| 20年 | 2,000万円 |
最初の100万円を達成すると、その後の貯蓄計画も立てやすくなります。住宅購入、教育費、車の買い替え、老後資金など、目的ごとに資金を分けておくと管理しやすくなります。
【2026年最新統計】日本の貯金額の平均と中央値は?2,059万円の実態
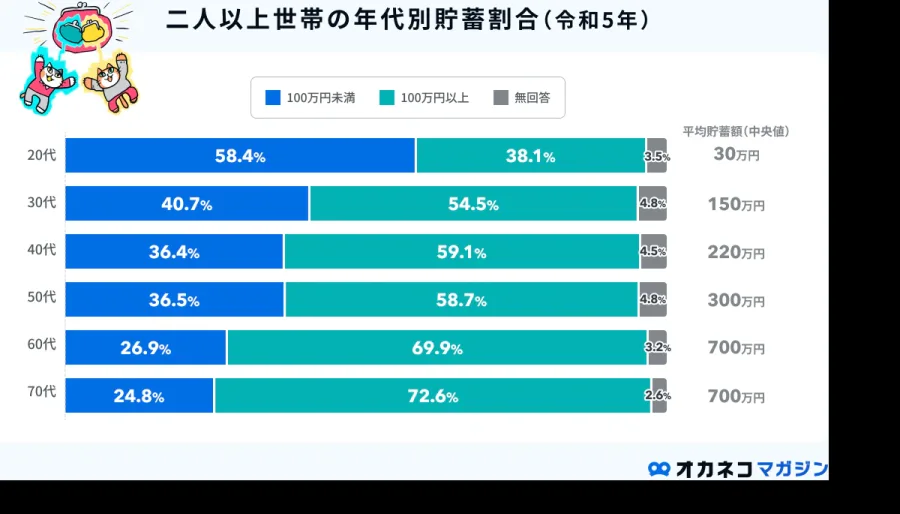
年間100万円の貯金を目指す際に気になるのが、ほかの世帯がどの程度の貯蓄を持っているかという点です。
2026年5月19日、総務省統計局は「家計調査報告(貯蓄・負債編)-2025年平均結果-」を公表しました。
この調査によると、二人以上の世帯の貯蓄現在高は平均2,059万円です。前年から75万円、率にして3.8%増加し、7年連続の増加となりました。
一方、平均額だけでは一般的な世帯の貯蓄実態はつかめません。注目すべきは中央値と世帯分布です。
平均2,059万円と中央値1,264万円はどう違う?2025年の主要な貯蓄・負債データを整理すると、次のようになります。
出典:総務省統計局「家計調査報告(貯蓄・負債編)2025年平均結果」。金額は1世帯当たり。平均と中央値では対象となる世帯の定義が異なる項目があります。
平均2,059万円に対して中央値が1,264万円と低いのは、一部の高額貯蓄世帯が平均を押し上げているためです。
実際、総務省統計局によると、貯蓄現在高が平均2,059万円を下回る世帯は全体の66.1%。つまり、約3分の2の世帯が平均額に届いていません。
年間100万円を貯められたとしても、平均額に達していないからといって悲観する必要はありません。平均と比較するより、現在の貯蓄額から毎年どれだけ増やせるかを確認するほうが、家計管理には役立ちます。
40歳未満の世帯は貯蓄994万円・負債1,882万円世帯主の年齢別に見ると、貯蓄額には大きな違いがあります。
- 40歳未満:貯蓄994万円
- 40~49歳:貯蓄1,381万円
- 50~59歳:貯蓄1,756万円
- 60~69歳:貯蓄2,843万円
- 70歳以上:貯蓄2,471万円
特に注目したいのは40歳未満の世帯です。
この年代では、平均貯蓄額994万円に対して負債現在高は1,882万円。住宅ローンなどの影響もあり、負債が貯蓄を上回っています。
一方、50歳以上では貯蓄現在高が負債現在高を上回っています。
この数字からも、若い世代が貯金を始める際には、単純な貯蓄額だけでなく、住宅ローンやその他の借入金も含めて家計全体を把握する必要があると分かります。
貯蓄現在高と年間貯金額は別物もう一つ、間違えやすいポイントがあります。
総務省統計局の2,059万円は、年間に新しく貯めた金額ではありません。調査時点に保有している貯蓄の残高です。
年間貯金額を知りたい場合は、毎月の収入と支出、預貯金の純増などを確認する必要があります。
また、貯蓄現在高は負債を差し引いた純資産額ではありません。住宅ローンがある世帯では、貯蓄額だけを見ても実際の家計の余裕は判断できないのです。
平均2,059万円を目標にするのではなく、年間100万円の純増を家計の目標にする。 これが現実的な考え方です。
【手取り別シミュレーション】年間100万円を貯めるには何%必要?
毎月8万3,333円を貯める場合、手取り収入に対して何%を貯蓄に回す必要があるのでしょうか。
手取り別に計算すると、次のようになります。
- 手取り20万円:約41.7%
- 手取り25万円:約33.3%
- 手取り30万円:約27.8%
- 手取り35万円:約23.8%
- 手取り40万円:約20.8%
- 手取り50万円:約16.7%
この割合は、ボーナスを使わず毎月の給与から年間100万円を積み立てる場合の計算です。
手取り20万円の場合手取り20万円で毎月8万3,333円を貯金すると、生活費として使える金額は約11万6,667円です。
家賃、食費、水道光熱費、通信費、日用品などをすべてここから支払う必要があるため、都市部で一人暮らしをしている人には厳しい水準でしょう。
この場合は、次のような方法が考えられます。
- 毎月3万~4万円を先取り貯蓄する
- ボーナスから年間20万~40万円を確保する
- 家賃や通信費などの固定費を見直す
- 残業代や副収入は生活水準を上げずに貯蓄へ回す
無理に毎月8万円以上を確保して生活費が不足すると、結局貯金を取り崩すことになります。
まずは毎月3万円を安定して貯め、その後に5万円、6万円と増やす方法も有効です。
手取り30万円の場合手取り30万円なら、年間100万円の貯金は比較的現実的な目標になります。
毎月8万3,333円を積み立てても、残り約21万6,667円を生活費に使えます。
ただし、家賃が高い場合や自動車を所有している場合、子どもの教育費がある場合には負担が大きくなります。
ボーナスがあるなら、毎月6万円、ボーナスから年間28万円という組み合わせも選択肢です。
手取り40万円以上の場合手取り40万円なら、毎月の貯蓄割合は約20.8%です。
手取り50万円なら約16.7%となるため、家賃や住宅ローンなどの支出が適正であれば、年間100万円を達成しやすくなります。
ただし、収入が増えると外食、旅行、車、住居などの生活水準も上がりやすくなります。
昇給したときに増加分の一部を自動的に貯蓄へ回す仕組みを作ると、生活の満足度を維持しながら貯金額を増やせます。
【一人暮らし・夫婦二人暮らし】年間100万円の貯金は可能?
年間100万円の貯金ができるかどうかは、世帯人数だけでは決まりません。
重要なのは、世帯全体の手取り収入と住居費、食費、その他の固定費です。
一人暮らしの年間貯金額の目安総務省統計局の2025年家計調査によると、単身世帯の消費支出は月平均17万3,042円でした。
ただし、この数値には高齢者や無職世帯も含まれており、若い会社員の一人暮らしの生活費とそのまま比較することはできません。
単身世帯の勤労者については、実収入が月平均38万6,791円となっていますが、こちらも税金や社会保険料を差し引く前の金額です。
一人暮らしで年間100万円を目指すなら、例えば次のような家計を考えられます。
以下は手取り30万円を想定したモデルケースであり、統計上の平均家計ではありません。
| 支出項目 | 月額 |
|---|---|
| 家賃 | 70,000円 |
| 食費 | 35,000円 |
| 水道光熱費 | 12,000円 |
| 通信費 | 5,000円 |
| 交通費 | 10,000円 |
| 日用品・医療費 | 13,000円 |
| 娯楽・交際費 | 25,000円 |
| その他・予備費 | 35,000円 |
| 貯金 | 95,000円 |
| 合計 | 300,000円 |
このモデルでは、年間114万円を貯められます。
家賃を抑えられる人や、会社から住宅手当が支給される人は、さらに達成しやすくなります。
一方、家賃が10万円を超える場合や、車の維持費が必要な場合は、食費だけを削るのではなく、住居費や交通費を含めた見直しが必要です。
夫婦二人暮らしなら世帯収入を活用する夫婦二人暮らしでは、二人分の収入を合算して貯蓄計画を立てられることが強みです。
例えば、夫婦それぞれの手取りが25万円なら、世帯手取りは50万円です。
この場合、毎月8万3,333円の貯金は世帯収入の約16.7%に相当します。
共働き世帯なら、年間100万円は十分に検討できる目標です。
おすすめは、生活費用の共通口座と貯蓄専用口座を分けることです。
- 夫婦それぞれが生活費を一定額ずつ負担する
- 毎月の給料日に共通口座へ入金する
- 8万3,333円を貯蓄専用口座へ自動振替する
- 残った金額を自由費や臨時支出に充てる
ただし、夫婦二人暮らしでも住宅ローン、妊娠・出産、転職、育児休業などによって家計は変わります。
また、総務省統計局の二人以上の世帯には、子どものいる世帯や高齢者世帯も含まれます。二人以上の世帯の平均消費支出31万4,001円を、夫婦二人だけの生活費として扱うのは適切ではありません。
【実践編】先取り貯蓄と固定費削減で年間100万円を達成する方法
年間100万円の貯金を継続するには、毎月の意思の強さに頼らない仕組みが必要です。
特に効果的なのが、先取り貯蓄と固定費削減の組み合わせです。
1.給料日に先取り貯蓄する先取り貯蓄とは、給料が入った段階で一定額を貯蓄用口座に移し、残ったお金で生活する方法です。
例えば、手取り30万円なら、給料日に8万4,000円を別口座に移します。
残りの21万6,000円を生活費として管理すれば、月末に余った金額を貯金しようと考える必要がありません。
銀行の自動振替や自動積立定期預金を利用すれば、毎月の作業も省けます。
要点は、生活費用の口座と貯蓄用の口座を分けることです。
普段使う銀行口座に貯金を残しておくと、買い物や外食などで使ってしまう可能性があります。
2.固定費を見直す毎月の支出を減らすなら、最初に見直したいのが固定費です。
固定費は一度削減すれば、その後も節約効果が続きます。
特に確認したいのは次の項目です。
通信費
スマートフォンの料金プランを確認し、データ使用量に合ったプランへ変更します。使用していないオプションや有料サービスも整理しましょう。
保険料
保障内容が重複していないか、必要以上の特約を付けていないかを確認します。保険は安さだけで決めず、必要な保障を確保したうえで比較することが大切です。
住居費
賃貸住宅の場合、更新時期や引っ越しのタイミングで家賃を比較します。住宅ローンの場合は、金利や返済条件の確認も選択肢になります。ただし、借り換えには諸費用が発生するため、総返済額で判断しましょう。
サブスクリプション
動画配信、音楽、オンラインサービスなど、利用頻度が低い契約を解約します。
3.食費と日常生活費を適正化する食費は見直しやすい支出ですが、過度に削ると健康や生活の満足度を損なうことがあります。
効果的なのは、外食を完全に禁止するのではなく、利用頻度を決めることです。
例えば、平日は自炊を基本にして、週末は外食を楽しむという方法があります。
また、買い物前に冷蔵庫の中身を確認し、必要な食材だけを購入することで食品ロスを減らせます。
日用品はまとめ買いによって単価が下がる場合もありますが、使い切れない量を購入すると逆効果です。
4.毎月の貯金額を自動的に増やす最初から8万3,333円を貯めるのが難しい人は、段階的に積立額を増やす方法がおすすめです。
例えば、次のような計画です。
- 1~3か月目:毎月3万円
- 4~6か月目:毎月5万円
- 7~9か月目:毎月7万円
- 10~12か月目:毎月8万4,000円
ただし、この方法では初年度の積立額は目標の100万円に届きません。最初から年間100万円を達成する場合は、途中で増額するだけでなく、ボーナスなどで不足分を補う必要があります。
大切なのは、最初に設定した金額を無理なく継続できることです。
5.生活防衛資金と目的別貯金を分ける貯金を始めるときは、すべてのお金を同じ口座に入れるのではなく、目的ごとに分けると管理しやすくなります。
例えば、次の3種類です。
- 生活防衛資金:病気、失業、急な出費への備え
- 短期貯金:旅行、車検、家電の買い替えなど
- 長期資金:住宅購入、教育費、老後資金など
生活防衛資金については、生活費の3~6か月分を一つの目安として考える方法があります。収入が不安定な人や扶養家族がいる人は、より多めに確保することも検討できます。
また、年間100万円という短期の目標資金は、値動きの大きい金融商品に集中させないことも重要です。
NISAなどを活用した資産形成は長期的な選択肢ですが、投資には元本割れの可能性があります。1年以内に使う予定のお金と長期運用資金は分けて考えましょう。
【プロの結論】年間100万円の貯金で失敗しないための判断基準
年間100万円の貯金を目指すうえで、最も重要なのは、貯金額だけにこだわらないことです。
収入、住居費、家族構成、借入金、将来の支出によって、適切な貯蓄計画は変わります。
年間100万円の貯金が向いている人- 毎月一定の給与収入がある人
- 手取り30万~40万円以上で固定費を管理できる人
- 共働きで世帯収入に余裕がある夫婦
- ボーナスの一部を計画的に貯蓄できる人
- 生活防衛資金を確保しながら貯蓄を増やしたい人
- リボ払いや高金利の借入金が残っている人
- 毎月の生活費が不足している人
- 収入が不安定で生活防衛資金がほとんどない人
- 医療費や介護費などの支出が増えている人
特に高金利の借入金がある場合は、貯金と返済のバランスを慎重に考える必要があります。借入金の金利負担が大きければ、返済を優先したほうが家計改善につながる場合があります。
年間100万円を達成するためのチェックポイント貯金達成のセルフチェック
{@body const tasks = ["毎月の手取り収入と支出を把握した","家賃・通信費・保険料を見直した","給料日に自動で貯蓄する設定をした","生活防衛資金を別に確保した","ボーナスの貯蓄予定額を決めた","毎月の貯蓄残高を確認する習慣を作った"]}
{@body const [done,setDone] = DIL.useState()}
達成状況{done.length}/{tasks.length}
{#each tasks as task,i}
setDone(old=>v?[...old,i]:old.filter(x=>x!==i))}>{task}
{/each}
年間100万円という目標は、毎月の家計を見直すきっかけにもなります。単に節約するだけではなく、収入に対して何にいくら使っているのかを把握することが、長期的な資産形成につながります。
【年間100万円の貯金】に関するよくある質問(FAQ)
Q1:年間100万円を貯金するには毎月いくら必要ですか?
毎月約8万3,333円です。端数を考慮して毎月8万4,000円を積み立てると、年間100万8,000円になります。ボーナスを利用すれば、毎月の積立額を減らすこともできます。
Q2:手取り20万円でも年間100万円の貯金はできますか?
可能性はありますが、毎月約41.7%を貯蓄する必要があるため、簡単ではありません。家賃の低い住居を選ぶ、ボーナスを利用する、副収入を確保するなど、複数の方法を組み合わせる必要があります。
Q3:2025年の日本の貯蓄額の平均と中央値はいくらですか?
総務省統計局の2026年5月公表データによると、二人以上の世帯の貯蓄現在高は平均2,059万円、貯蓄保有世帯の中央値は1,264万円です。貯蓄ゼロの世帯を含む中央値は1,167万円です。
Q4:貯金の割合は手取りの何%が理想ですか?
一律の正解はありません。一般的な家計管理では10~20%程度を目安にする考え方もありますが、年間100万円を目指す場合は手取り30万円なら約27.8%が必要です。収入や住居費に応じて調整しましょう。
Q5:一人暮らしでも年間100万円を貯められますか?
貯められます。手取り30万円であれば、毎月8万4,000円程度を積み立てる計画が考えられます。家賃や通信費などの固定費を抑えることがポイントです。
年間100万円の貯金を達成するには、毎月約8万3,333円の積立が必要です。
2026年5月に公表された総務省統計局の2025年平均結果では、二人以上の世帯の貯蓄現在高は平均2,059万円、貯蓄保有世帯の中央値は1,264万円でした。ただし、平均額を下回る世帯が約3分の2を占めており、数字だけで自分の家計を評価する必要はありません。
年間100万円を実現するためには、次の3点を意識しましょう。
1. 先取り貯蓄を徹底する:給料日に一定額を自動で別口座へ移す。
2. 固定費を削減する:住居費、通信費、保険料など継続的な支出を見直す。
3. 収入に応じて目標を調整する:ボーナスや副収入も活用し、無理のない積立計画を立てる。
貯金は、周囲の平均額に追いつくための競争ではありません。自分や家族の将来に必要なお金を、着実に確保していくための取り組みです。
まずは毎月の収支を確認し、給料日に貯金する仕組みを作ることから始めてみてください。年間100万円という目標も、毎月の小さな積み重ねによって現実的な計画に変わります。 (出典: 貯金年間 100 万(Yahoo!ニュース))