国内の住宅着工件数が減少傾向を辿るなか、株式市場で独自の存在感を放ち続けているのが住友林業(銘柄コード:1911)です。かつては「伝統的な木造注文住宅メーカー」というイメージが強かった同社ですが、現在の実態は売上・利益の過半を米国を中心とした海外事業が稼ぎ出すグローバル企業へと変貌を遂げています。
日米の金利動向や為替変動、世界的な木材価格の揺らぎなど、マクロ経済の荒波を受けやすいセクターでありながら、なぜ投資家から熱い視線を集めているのか。本稿では、住友林業の株価に関する最新情報と詳細な解説をお届けします。公開データや決算資料、市場関係者への取材をもとに、業績の裏付けからネット上の噂の真相まで徹底的に掘り下げていきます。
【2026年最新】住友林業の株価動向と業績を牽引する構造的要因
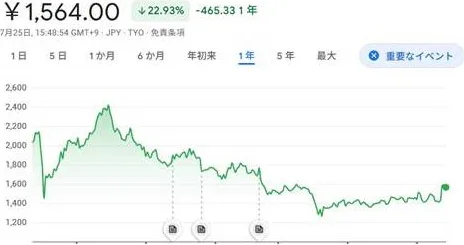
住友林業の株価を読み解くうえで外せないのが、収益の地理的ポートフォリオの劇的な変化です。同社が公表している決算説明会資料によると、連結経常利益に占める海外住宅・不動産事業の割合は7割前後の高水準に達しています。つまり、同社の株価チャートは日本の不動産市況以上に「米国の住宅市場と購買意欲」に連動する構造となっています。
市場関係者の間では一時、「米国の利上げに伴う住宅需要の急激な冷え込み」が懸念されていました。しかし蓋を開けてみれば、過去の超低金利で住宅ローンを組んだ既存オーナーが住み替えを控えたことで、全米で中古住宅の在庫が歴史的な枯渇状態に陥りました。その結果、住まいを求める一次取得者の需要が新築戸建てへと集中し、同社が展開する現地ビルダーの販売網が強力な受け皿となったのです。
加えて、森林経営から木材建材の調達・流通、製造、建築までを一気通貫で手掛ける「ウッドサイクル」のビジネスモデルが、サプライチェーンの混乱期においても強靭なコスト競争力を生み出しました。単なる景気循環株にとどまらない、強固な事業基盤が株価の底堅さを支えています。
住友林業の主要指標と比較データ|同業他社との徹底比較
投資対象としての立ち位置を明確にするため、大手ハウスメーカーおよび住宅関連株の主要指標を比較検証します。各社のビジネスモデルの違いが、PER(株価収益率)や配当利回り、海外展開比率に如実に表れています。
| 企業名(コード) | 予想PER / PBR目安 | 配当利回り(水準) | 海外事業の売上比率 | 編集部の見解・投資評価 |
|---|---|---|---|---|
| 住友林業(1911) | 約10〜12倍 / 約1.5〜1.8倍 | 3.0〜3.8%前後 | 約55〜60%超 | 米国の新築需要を直に取り込むグローバル成長株。資本効率が高くROEも15%超を維持。 |
| 積水ハウス(1928) | 約11〜13倍 / 約1.2〜1.4倍 | 3.5〜4.2%前後 | 約20〜30%(拡大中) | 米ビルダー買収を進めるが、国内賃貸・都市開発の安定感と高配当政策が際立つディフェンシブ型。 |
| 大和ハウス工業(1925) | 約10〜12倍 / 約1.1〜1.3倍 | 3.2〜3.7%前後 | 約15〜20% | 物流施設や商業施設開発など総合デベロッパー色が強く、住宅専業とは異なる収益ポートフォリオ。 |
データを見ても明らかなように、住友林業は伝統的な日本企業のバリュエーション(PER10倍前後)に位置しながら、海外比率とROE(自己資本利益率)の高さにおいては欧米の有力住宅企業に近い数値を叩き出しています。この「割安感と高成長性のギャップ」こそが、国内外の機関投資家から資金が流入し続ける本質的な理由です。
ネットの反応と噂の真相|「米国金利高で業績悪化?」「炎上リスク」を検証
株式市場やソーシャルメディア上では、時折「米国の住宅バブル崩壊で住友林業は急落するのではないか」「為替の円高局面で業績が炎上級の打撃を受けるのでは」といった悲観的な憶測が飛び交います。こうしたネットの反応や噂の真相について、一次情報をもとに検証します。
第一の誤解である「米金利高=即業績悪化」という短絡的な見方は、前述した構造的な住宅供給不足を看過しています。全米住宅建設業者協会(NAHB)の調査や米商務省の統計を見ても、慢性的な住宅ストック不足は数百万戸規模と推計されており、一時的な金利変動だけで需要が完全に消滅する構造にはありません。
第二に「円高リスク」についてです。確かに円高への急速な転換は、円換算での連結利益を押し下げる要因となります。しかし同社は、得られた米ドルキャッシュを日本へ無理に戻すのではなく、米国現地での再投資や追加M&A、現地借入の返済に充当する体制を整えており、為替感応度をコントロールするリスクヘッジが進んでいます。ネット上で散見されるパニック的な「業績崩壊論」は、事業実態と財務戦略を精査すれば過度な杞憂であることが浮き彫りになります。
一般に知られていない盲点と投資家が陥りやすい誤解
株式投資における最大の盲点は、「国内の人口減少=住宅メーカーの衰退」という固定観念に縛られてしまうことです。国内の戸建着工数が頭打ちであることは事実ですが、住友林業の国内事業は「棟数の拡大」から「1棟あたりの高付加価値化・リフォーム・大型木造建築へのシフト」へと完全に舵を切っています。
特に見逃せないのが、脱炭素社会(ESG投資)の流れを受けた「木造中高層建築」市場の開拓です。コンクリートや鉄骨と比較して製造時のCO2排出量が極めて少ない木材は、国内外の環境規制強化を追い風に商業ビルや公共建築での採用が急拡大しています。同社が進める木化ソリューションは、単なる住宅供給を超えた新たな収益の柱として市場から再評価されつつあります。
また、同社が保有・管理する国内外の広大な社有林(国内だけでも国土の約900分の1に相当)は、貸借対照表(B/S)の簿価を大きく上回る潜在的資産価値を持つと評価されており、インフレ耐性の極めて高いリアルアセットとしての側面も見落としてはなりません。
【プロの結論】住友林業株を買うべき人・慎重になるべき人の判断基準
投資家それぞれの運用方針やリスク許容度によって、住友林業という銘柄に対するアプローチは異なります。後悔のない投資判断を下すための客観的な基準を提示します。
住友林業株への投資が適している人- 世界規模の成長と配当を両取りしたい人:国内市場の成熟に縛られず、米国の人口増加と住宅需要の恩恵を中長期で享受したい投資家。
- 資本効率とESGを重視する人:ROE15%水準の高収益性と、脱炭素・森林資源循環という明確な社会的テーマ性を評価する投資家。
- 3〜5年単位の中長期スタンスで臨める人:四半期ごとの金利・為替の短期ノイズに惑わされず、複利効果や増配をじっくり狙える人。
- 為替や金利の変動による短期下落に耐えられない人:米国マクロ経済指標の発表ごとに株価が上下に振れるため、短期的な元本割れを極度に嫌う人には不向きです。
- 完全なディフェンシブ・内需株を求めている人:海外売上比率が高いため、為替変動の影響を受けない安定資産をポートフォリオに組み入れたい場合は、インフラ株や国内特化型銘柄を検討すべきです。
【住友 林業 の 株価】に関するよくある質問(FAQ)
Q1:配当金の権利確定月と利回りの目安はどのくらいですか?
A1:決算期は12月(中間配当は6月)です。配当性向は30%以上を目安としており、株価水準にもよりますが年間配当利回りは3%台前半から後半で推移することが多く、住宅セクターのなかでも堅調な株主還元を行っています。
Q2:株主優待制度はありますか?
A2:現在、住友林業は一般の個人投資家向けに広く自社製品等を配布するような株主優待は実施していません。その分、配当金や機動的な自己株式取得を通じた直接的な利益還元に注力する方針をとっています。
Q3:米国の住宅ローン金利が急激に下がった場合、株価にはプラスですか?
A3:基本的にプラス材料として捉えられます。金利低下は住宅購入者のローン負担を軽減し、一次取得者の購買意欲を一段と押し上げるため、ビルダー事業の販売ペース加速と利益率改善に直結します。
住友林業の株価は、単なる国内のハウスメーカーという枠組みを完全に脱し、米国の新築住宅市場のダイナミズムと世界的な脱炭素潮流を体現する銘柄として評価されています。日米の金融政策や為替の波による短期的な株価調整は随時想定されるものの、中古住宅不足に裏打ちされた強固な需要と、木材流通から建築までを網羅する独自のビジネスモデルは強固です。
投資を検討する際は、短期的なニュースのヘッドラインに一喜一憂するのではなく、米国の住宅着工件数、受注残高、そして同社の財務健全性を冷静にモニタリングすることが成功への鍵となります。