年収850万円は、日本の給与所得者の平均を大きく上回る収入です。しかし、額面850万円がそのまま自由に使えるわけではありません。所得税、住民税、健康保険料、厚生年金保険料などが差し引かれるため、実際の手取りは年間約630万円が一つの目安になります。
2026年は所得税の基礎控除の引き上げや社会保険制度の変更もあり、年収850万円の家計を考えるうえで押さえておきたいポイントがあります。独身と夫婦、子育て世帯では生活費や貯金できる金額も異なります。国税庁の最新統計と2026年度の制度を踏まえ、月収、税金、生活レベル、家賃、住宅ローンまで具体的に整理します。
【2026年最新】年収850万円の手取りはいくら?月収と税金の実態
年収850万円の手取りは、一般的な会社員のモデルケースで年間約630万円です。額面から税金と社会保険料を合わせて約220万円が差し引かれる計算になります。
年収850万円の手取り・月収早見最初に、年収850万円を12か月で均等に受け取る場合の金額を確認します。
- 額面年収:850万円
- 額面月収:約70万8,333円
- 年間手取り:約629万7,000円
- 月平均手取り:約52万5,000円
- 手取り率:約74.1%
- 年間の控除総額:約220万3,000円
つまり、850万円という年収に対して、実際に自由に使えるお金はおよそ630万円です。毎月の生活費を考える際には、額面の70万円ではなく、手取りの52万円前後を基準にする必要があります。
年収850万円から差し引かれる税金・社会保険料具体的な試算条件は、30歳、独身、扶養家族なし、東京都在住、協会けんぽ加入、一般の事業に勤務、賞与なし、給与を12分割する会社員です。2026年分の所得税改正を年末調整に反映した概算になります。
- 所得税・復興特別所得税:約52万2,000円
- 住民税:約49万6,000円
- 健康保険料:約42万円
- 厚生年金保険料:約71万4,000円
- 雇用保険料:約4万2,500円
- 子ども・子育て支援金:約9,800円
社会保険料は合計約118万6,000円、所得税と住民税は合計約101万8,000円です。これらを差し引くと、年間手取りは約629万7,000円になります。
なお、40歳から64歳までの会社員には介護保険料も加わります。健康保険組合や居住地域、年齢、標準報酬月額によっても金額は変わるため、すべての年収850万円の人に同じ手取り額が適用されるわけではありません。
【2026年の税制改正】所得税・社会保険料はどう変わる?
2026年の年収850万円を考えるうえで見落とせないのが、所得税の基礎控除の引き上げです。給与所得控除と合わせて確認すると、なぜ手取りが約630万円になるのかが理解しやすくなります。
給与所得控除と基礎控除の仕組み会社員の所得税は、額面年収そのものに税率を掛けて計算するわけではありません。給与所得控除や基礎控除、社会保険料控除などを差し引いた課税所得に対して税率が適用されます。
年収850万円の場合、2026年分の給与所得控除は上限の195万円です。
- 給与収入:850万円
- 給与所得控除:195万円
- 給与所得:655万円
- 所得税の基礎控除:67万円
このほか、実際に支払った社会保険料なども所得から控除されます。基礎控除67万円は、2026年分の所得税について、合計所得金額が489万円を超え655万円以下の場合に適用される金額です。
2026年12月からの税制変更に注意令和8年度税制改正による所得税の基礎控除の引き上げなどは、原則として2026年12月1日に施行され、2026年分の所得税から適用されます。
ここで重要なのは、2026年11月までの毎月の源泉徴収事務には変更がないことです。改正後の控除は12月の年末調整などで反映されます。
そのため、2026年の給与明細だけを見て税負担が変わっていないと感じても、年末調整後の年間税額は異なる場合があります。
2026年度の社会保険料率社会保険料も手取りを左右する大きな要素です。2026年度の主な制度上の数値は次のとおりです。
- 厚生年金保険料率:18.3%(労使折半)
- 協会けんぽ東京支部の健康保険料率:9.85%(労使折半)
- 介護保険料率:1.62%(40~64歳が対象、労使折半)
- 子ども・子育て支援金率:0.23%(原則として労使折半)
- 一般の事業の雇用保険料率:労働者負担0.5%
特に2026年4月からは子ども・子育て支援金の徴収が始まっています。標準報酬月額や賞与を基準に計算されるため、給与明細の社会保険料欄を確認すると、制度変更の影響が分かります。
また、年収850万円を超え、23歳未満の扶養親族がいるなど一定の条件に該当する人は、所得金額調整控除の対象になる場合があります。年収850万円ちょうどでは、この控除額は発生しませんが、850万円を超える子育て世帯では確認する価値があります。
【国税庁の最新統計】年収850万円は平均よりどれくらい高い?
年収850万円が高収入に当たるかを判断するには、個人の感覚ではなく、国税庁の給与統計と比較するのが適切です。
2026年9月29日に公表された国税庁の「令和7年分 民間給与実態統計調査」によると、1年を通じて勤務した給与所得者5,163万人の平均給与は487万円でした。
男女別では男性597万円、女性342万円です。正社員・正職員の平均給与は559万円となっています。
年収850万円は、全給与所得者の平均と比較すると約1.75倍です。正社員の平均と比べても約291万円高い水準になります。
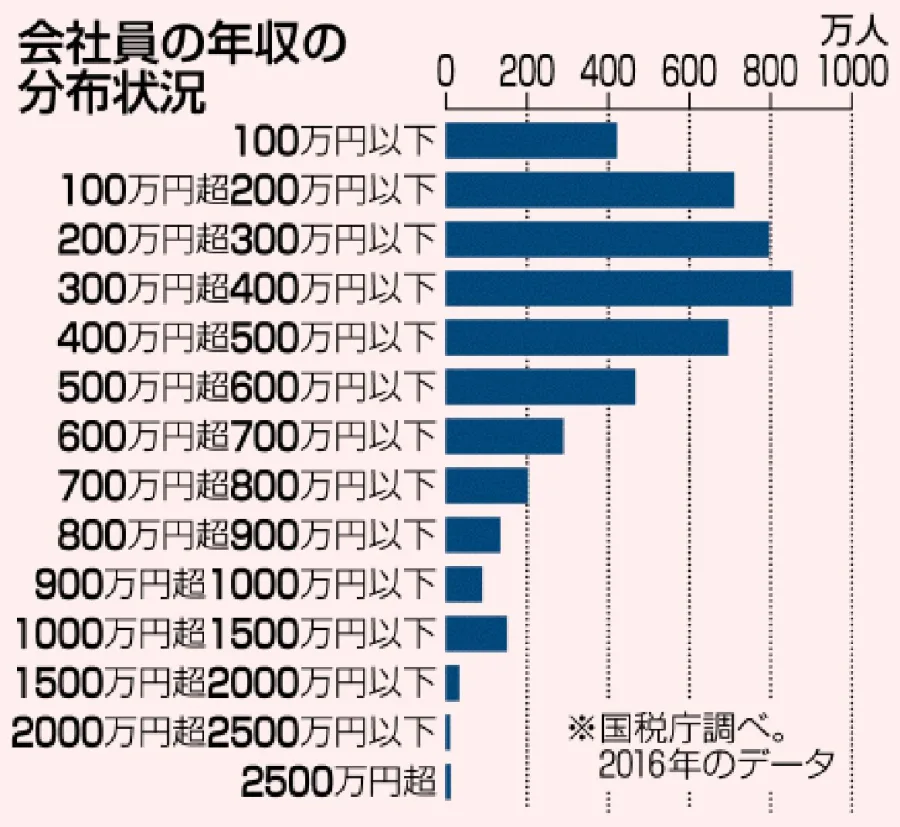
給与階級別に見る850万円の位置令和7年分の給与階級別分布では、800万円超900万円以下の階級は給与所得者全体の約3.6%です。850万円はこの階級に含まれます。
ただし、3.6%は800万円超900万円以下の人の割合であり、850万円以上の人だけを示す数字ではありません。国税庁の公表区分は100万円単位のため、850万円ちょうどの厳密な割合とは区別する必要があります。
年収850万円を取り巻く統計・制度の関係| 項目 | 公的データ・基準 | 年収850万円との関係 |
|---|---|---|
| 全国平均給与 | 487万円 | 約363万円上回る |
| 男性平均給与 | 597万円 | 約253万円上回る |
| 正社員の平均給与 | 559万円 | 約291万円上回る |
| 800万超900万円以下の割合 | 約3.6% | 850万円を含む給与階級 |
| 給与所得控除 | 195万円 | 2026年分の850万円の給与収入に適用 |
| 所得税の基礎控除 | 67万円 | 2026年分の給与所得655万円の場合 |
| 基本ケースの年間手取り | 約630万円 | 額面の約74.1% |
| 二人以上世帯の平均消費支出 | 月31万4,001円 | 家計を考える際の比較材料 |
総務省統計局の2025年家計調査では、二人以上世帯の平均消費支出は月31万4,001円でした。ただし、平均世帯人員は2.87人、世帯主の平均年齢は60.7歳であり、850万円の現役子育て世帯とそのまま比較できる数字ではありません。
それでも、年収850万円が全国平均より高いことと、家計に余裕があることは別問題です。住宅費、教育費、勤務地、世帯人数まで含めて判断する必要があります。
【生活レベルを比較】独身・夫婦・子育て世帯で850万円の暮らしはどう違う?
年収850万円の生活レベルは、独身か既婚か、配偶者が働いているか、子どもがいるかによって大きく変わります。同じ額面年収でも、自由に使えるお金には違いが生じます。
独身の場合:趣味・旅行・貯蓄を両立しやすい独身で扶養家族がいなければ、年間約630万円、月平均約52.5万円の手取りを自分の判断で配分できます。
家賃を月12万~13万円程度に抑えられれば、食費、趣味、旅行、自己投資に加え、毎月10万円以上を貯蓄や投資に回すことも十分に検討できます。
例えば、月の支出を次のように組み立てる方法があります。
- 家賃:13万円
- 食費:5万円
- 水道光熱費・通信費:2万5,000円
- 交通費:1万5,000円
- 保険・医療費:1万5,000円
- 趣味・交際費:5万円
- 日用品・その他:4万円
- 貯蓄・投資:20万円
合計は月52万5,000円です。あくまで家計設計の一例ですが、独身であれば生活の快適さと資産形成を両立しやすい収入帯です。
夫婦の場合:片働きか共働きかが大きな分岐点夫婦世帯では、配偶者の収入の有無が生活水準を大きく左右します。
配偶者の所得が一定の条件を満たし、配偶者控除を受けられる場合、所得税と住民税の負担が軽減されます。今回のモデルケースでは、配偶者控除による税負担の軽減は年間約11万円が目安となり、主たる給与所得者の手取りは約641万円になる試算です。
2026年分は、配偶者の合計所得金額62万円以下が配偶者控除の基本的な所得要件です。給与収入だけなら136万円以下が目安になります。ただし、税法上の扶養と社会保険上の扶養は別制度です。
一方、共働きであれば、850万円の給与所得者の手取りに配偶者の収入が加わります。世帯全体の収入が増えるため、住宅購入や旅行、将来の教育資金などに余裕を持たせやすくなります。
子育て世帯の場合:教育費と住宅費が家計を左右する年収850万円で子どもを育てる場合、独身世帯と同じ感覚で支出を決めると、想定以上に家計が厳しくなることがあります。
食費、衣類、保育料、習い事、学校関連費、レジャー費など、子どもの成長に伴って支出項目が増えるためです。
特に注意したいのは、16歳未満の子どもには通常の所得税の扶養控除が適用されない点です。子どもがいるからといって、必ずしも所得税が大きく減るわけではありません。
また、年収850万円を超える場合で23歳未満の扶養親族がいるなどの条件を満たせば、所得金額調整控除が適用される可能性があります。給与収入850万円を超える子育て世帯では、年末調整時に確認しておきたい制度です。
片働きで子どもがいる家庭では、住居費を抑えつつ、教育費と緊急時の生活資金を優先する家計設計が現実的です。
【家賃・住宅ローン・貯金額】年収850万円で無理なく暮らす方法
年収850万円で生活の満足度を高めるには、収入の大きさよりも固定費の管理が重要です。特に家賃や住宅ローンは、一度契約すると簡単には変更できません。
年収850万円の家賃目安は月10万~13万円住宅費は一般的に額面年収の25~30%を目安にする考え方もありますが、実際の家計では手取りを基準にしたほうが安全です。
月の手取り約52.5万円に対して、20~25%を住宅費に充てると、月10万5,000円~13万1,000円程度になります。
独身ならこの範囲を基本に、立地や通勤時間、広さを考慮して住まいを選ぶとよいでしょう。夫婦や子どもがいる世帯では、広い住居が必要になるため月15万円前後を検討するケースもありますが、その分、貯蓄やその他の支出を調整する必要があります。
家賃だけでなく、管理費、駐車場代、更新料、引っ越し費用も含めて判断することが大切です。
住宅ローンはいくらまで借りられる?年収850万円であれば、金融機関の審査上は比較的大きな住宅ローンを組める可能性があります。ただし、借りられる金額と無理なく返済できる金額は異なります。
住宅金融支援機構のフラット35では、年収400万円以上の場合、すべての借り入れを含めた総返済負担率35%以下が利用条件の一つです。
年収850万円で計算すると、年間返済額の上限は約297万5,000円、月換算では約24万8,000円です。しかし、これは融資条件上の基準であり、日々の生活に余裕が残る返済額を意味しません。
実際の家計では、手取りの20~25%程度、つまり月10万5,000円~13万1,000円程度を返済の目安にする方法が考えられます。
例えば、35年返済、元利均等返済、金利1.5~2.0%、ボーナス返済なしという仮定で、毎月12万円を返済する場合、借入額は約3,620万~3,920万円が概算です。
このほか、固定資産税、火災保険、修繕費、マンションの管理費・修繕積立金なども必要です。車のローンや教育ローンがある場合は、住宅ローンの返済額をさらに抑える必要があります。
年収850万円の貯金額は年間100万~180万円を目標に貯金額に正解はありませんが、独身で手取りに余裕がある場合は、月10万~15万円、年間120万~180万円程度を資産形成に回すことが一つの目標になります。
夫婦の片働き世帯では月5万~10万円、子育て世帯では月3万~8万円など、生活費と教育費に応じて調整すると現実的です。これらは統計上の平均貯蓄額ではなく、家計を組み立てるための目標例です。
貯蓄を続けるなら、次の順番で考えると無理がありません。
- 生活費の6か月分程度を緊急予備資金として確保する。
- 住宅ローンや自動車ローンなどの固定的な支出を確認する。
- 毎月の貯蓄・積立額を先取りで設定する。
- NISAなどを利用した長期的な資産形成を検討する。
- 教育費や住宅修繕費など、使う時期が決まっている資金は別に管理する。
年収850万円は資産形成を進めやすい収入ですが、高額な住宅や車を購入して固定費を増やすと、思ったほど貯金が残らなくなります。
【勝ち組?すごい?】年収850万円の本当の評価と見落としがちな注意点
年収850万円は、日本の給与所得者の平均を大きく上回る水準です。その意味では、収入面で恵まれた位置にいることは間違いありません。
ただし、年収850万円だから必ず裕福、あるいは誰もが勝ち組と感じる生活を送れるというわけではありません。
年収850万円でも余裕がなくなるケース代表的なのは、次のような状況です。
- 都心の高額な住宅に住み、毎月の家賃や住宅ローンが大きい。
- 子どもの教育費や習い事に多くのお金を使っている。
- 自動車の維持費や複数のローンを抱えている。
- 配偶者が働いておらず、850万円が世帯全体の収入になっている。
- 親の介護や医療費など、予想外の支出が発生している。
特に都市部では、収入が高くても住宅費や教育費によって自由に使えるお金が減ることがあります。
年収850万円のメリット一方、収入が安定していて固定費を適切に管理できれば、850万円には大きなメリットがあります。
- 平均的な給与所得者より高い生活水準を実現しやすい。
- 住宅購入に向けた頭金や諸費用を準備しやすい。
- 老後資金や教育資金を計画的に積み立てやすい。
- 旅行、趣味、自己投資などに予算を配分しやすい。
- 転職や働き方を考える際にも、一定の収入基盤を確保できる。
1つ目は、個人年収と世帯年収を分けて考えることです。共働きで世帯年収850万円の家庭と、片働きで個人年収850万円の家庭では、収入構造も生活の余裕も異なります。
2つ目は、額面ではなく手取りと固定費を見ることです。年収が高くても、住居費やローンの返済に多くを費やせば、自由に使えるお金は限られます。
3つ目は、貯蓄率と将来への備えを見ることです。現在の消費水準だけでなく、病気や転職、育児、老後などの変化に対応できる資金があるかどうかが重要です。
年収850万円は、収入面では十分に高い水準です。しかし、生活の豊かさを決めるのは額面だけではありません。収入をどのように使い、どれだけ将来に残せるかが実質的な生活レベルを左右します。
【年収850万円】に関するよくある質問(FAQ)
Q1:年収850万円の手取りは月いくらですか?
A1:独身・40歳未満・東京都在住・賞与なしのモデルケースでは、年間手取り約630万円、月平均約52.5万円です。ボーナスがある会社では、毎月の給与手取りはこれより少なくなります。
Q2:年収850万円は日本で上位何%に入りますか?
A2:国税庁の令和7年分調査では、800万円超900万円以下の給与階級は全体の約3.6%です。ただし、これは850万円以上だけの割合ではありません。850万円ちょうどの正確な順位は、100万円単位の統計からは判断できません。
Q3:年収850万円で家賃はいくらまでが適切ですか?
A3:手取り月額約52.5万円の20~25%を目安にすると、月10万5,000円~13万1,000円程度です。家族構成や勤務地、住宅の広さによって調整しましょう。
Q4:年収850万円なら住宅ローンはいくら借りられますか?
A4:審査基準や金利、返済期間によって異なります。家計の安全性を重視するなら、月々の返済を10万~13万円程度に抑える考え方が一つの目安です。ほかの借り入れや住宅維持費も考慮する必要があります。
Q5:年収850万円で年間いくら貯金できますか?
A5:独身なら年間120万~180万円、夫婦や子育て世帯なら年間36万~120万円程度を目標にする家計設計が考えられます。実際の貯金額は住居費、教育費、配偶者の収入などで変わります。
Q6:2026年の税制改正で年収850万円の手取りは増えますか?
A6:2026年分の所得税では基礎控除の引き上げなどが適用されます。原則として12月1日施行で、2026年12月の年末調整などに反映されます。11月までの源泉徴収には変更がありません。
年収850万円の手取りは、2026年の税制と社会保険料を踏まえた標準的なモデルケースで年間約630万円、月平均約52.5万円です。国税庁の令和7年分民間給与実態統計調査による平均給与487万円と比較しても、かなり高い収入水準に位置しています。
独身なら趣味や旅行を楽しみながら貯蓄を進めやすく、夫婦世帯なら配偶者の収入によって家計の余裕が変わります。子育て世帯では教育費や住居費を優先した資金計画が欠かせません。
2026年は所得税の基礎控除の引き上げや子ども・子育て支援金の導入など、給与所得者の手取りに関わる変更もあります。給与明細だけで判断せず、年末調整後の年間手取りを確認することが大切です。
年収850万円を本当の意味で豊かな生活につなげるには、家賃や住宅ローンを無理のない範囲に抑え、毎月の貯蓄を習慣化することが欠かせません。額面の高さに安心するのではなく、手取り、固定費、貯蓄率、将来の支出を総合的に見て家計を設計することが、長期的な経済的安定につながります。
主な根拠資料・統計確認
- 国税庁「令和7年分 民間給与実態統計調査」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 協会けんぽ「2026年度の健康保険料率」
- 厚生労働省「令和8年度雇用保険料率」
- こども家庭庁「子ども・子育て支援金制度」
- 総務省統計局「家計調査報告 2025年平均」
- 住宅金融支援機構「フラット35ご利用条件」