毎年秋から冬にかけて多くの会社員や公務員が直面する年末調整の手続きにおいて、税金の計算を大きく左右するのが「扶養親族等申告書」の提出です。配偶者や子供などの家族を扶養に入れている場合、正しい書類を作成して期限内に提出しなければ、本来受けられるはずの控除が適用されず、手取り額に影響が出る可能性があります。
しかし、「どの家族までが対象になるのか」「マイナンバーの記載や書き方で迷ってしまう」「提出し忘れた場合はどうなるのか」といった疑問や不安を抱えている方も少なくありません。本記事では、2026年最新の制度を前提に、扶養親族等申告書の正しい書き方から提出期限、対象者の範囲、共働き世帯における注意点まで、分かりやすく解説します。
扶養親族等申告書とは?年末調整における役割と対象者
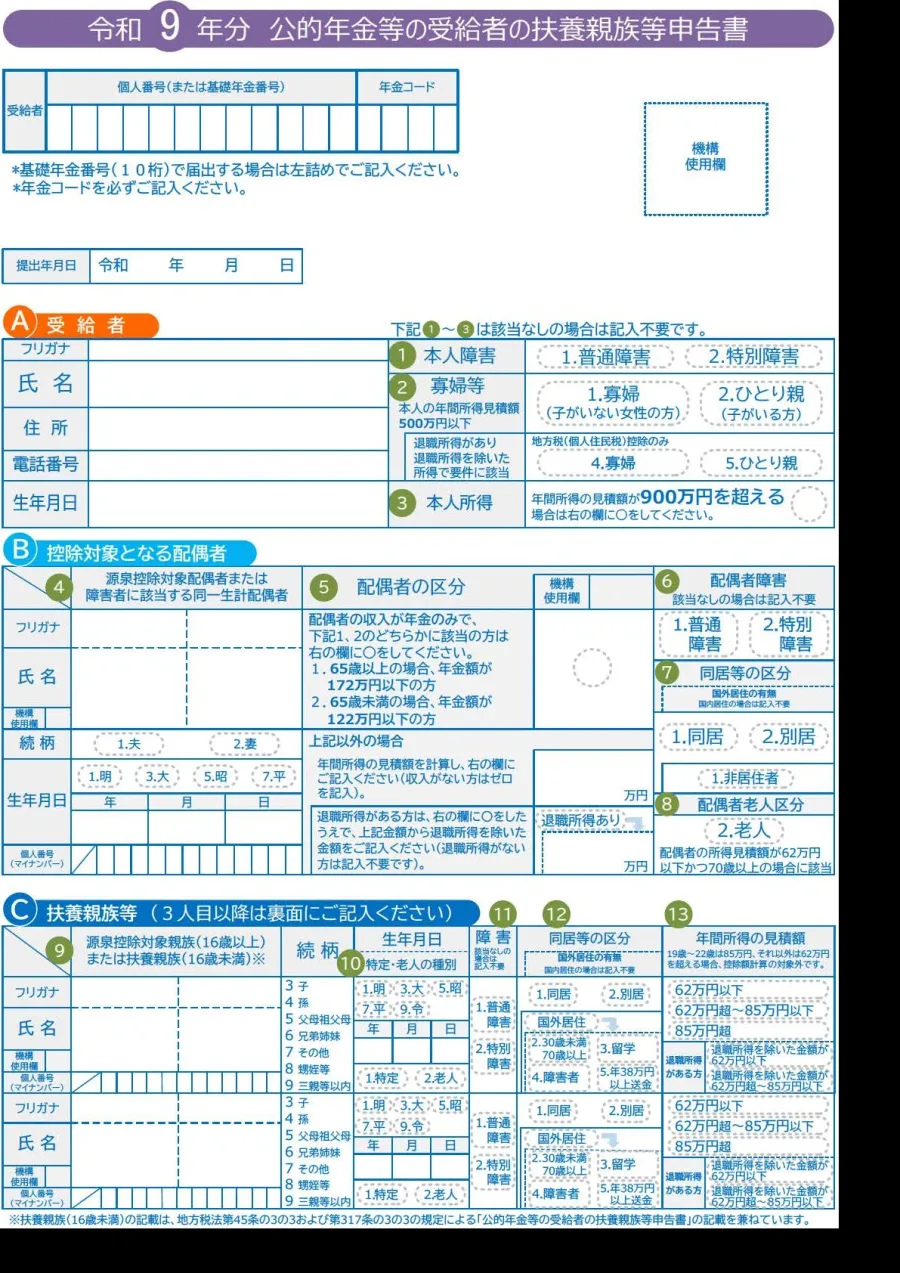
年末調整において、従業員が毎月の給与から源泉徴収された所得税の過不足を正確に精算するためには、個人の家族構成や控除の適用状況を会社側が把握する必要があります。そのために提出が求められるのが「扶養親族等申告書」です。この書類を正しく提出することで、納税者の税負担を軽減する各種控除が適用されます。
対象となる家族の範囲は、配偶者や子どもだけでなく、一定の要件を満たす両親や祖父母などの親族も含まれます。基本的には「年間を通じてその人と生計を一にしていること」、そして「合計所得金額が一定の金額以下であること」が要件となります。例えば、給与所得者の場合は原則として年収が103万円以下(所得が48万円以下)であることが、一般的な扶養親族の目安となります。
書類を作成する際は、氏名や住所といった基本情報のほかに、控除の対象となる家族のマイナンバー(個人番号)や所得見積額を正確に記入することが大切です。ここでは、迷いがちなポイントを整理し、スムーズに書き進めるためのコツを解説します。
第一に、提出する本人の情報を正確に記載します。続いて、控除対象となる配偶者や扶養親族がいる場合は、それぞれの氏名、生年月日、マイナンバー、そして「見積所得金額」を記入します。この見積所得金額は、その年の1月1日から12月31日までの予想される収入から、必要経費(給与所得控除など)を引いた金額を指すため、事前の計算が必要です。マイナンバーの記入欄は企業側の運用ルール(安全管理措置)に従い、所定の方法で記載・提出することになります。
| 控除の種類 | 対象となる家族の条件 | 主な所得要件・注意点 |
|---|---|---|
| 配偶者控除 | 民法上の配偶者(内縁関係は除く) | 納税者本人の合計所得金額が1,000万円以下、配偶者の合計所得が48万円以下(年収103万円以下) |
| 配偶者特別控除 | 配偶者の所得が配偶者控除の枠を超える場合 | 配偶者の合計所得金額が48万円超〜133万円以下(年収約201.6万円未満)まで段階的に適用 |
| 扶養控除 | 16歳以上の親族(配偶者を除く) | 合計所得金額が48万円以下。年齢や同居・別居によって控除額が異なる |
提出期限と「提出しない場合」に起こるデメリット
会社から配布される扶養親族等申告書には、社内で設定された厳格な提出期限があります。年末調整の計算処理を円滑に進めるため、多くの企業では10月下旬から11月中旬、あるいは12月上旬頃までの期限を設けています。会社の指示した締切日を必ず守ることが大切です。
万が一、この書類を提出しない場合、会社側では配偶者控除や扶養控除、各種の人的控除を適用して税額を計算することができません。その結果、本来よりも源泉徴収税額が多く天引きされた状態で年末を迎えることになります。期限に遅れてしまった場合や出し忘れた場合は、翌年の2月16日から3月15日までの間に、自身で税務署へ赴き「確定申告」を行わなければ、払いすぎた税金の還付を受けることができないため注意が必要です。
共働き世帯が特に注意すべき控除の仕組みとルール
共働き世帯が増加している近年において、夫婦のどちらがどの控除を受けるべきかという判断は非常に重要です。配偶者控除や配偶者特別控除は、夫婦のどちらか一方の所得にのみ紐づくため、重複して受けることはできません。
例えば、夫婦双方が一定以上の収入を得ており、お互いに扶養に入っていない場合、お互いの申告書にはそれぞれ独立した情報を正確に記載する必要があります。また、所得が高い方の配偶者において、年収制限(合計所得金額1,000万円超など)を超える場合は配偶者控除が適用されないため、家計全体の税負担を最適化するために、夫婦の収入バランスを確認しながら申告内容を決定することが大切です。
記入内容に誤りがあった場合の訂正方法と対処手順
提出した後に「所得の見積額を間違えてしまった」「扶養親族の記載が漏れていた」といったミスに気づくケースは少なくありません。このような場合の訂正方法は、会社の年末調整の処理状況によって異なります。
会社がまだ税額の計算や税務署への提出を行っていない段階であれば、担当部署に申し出て訂正済みの書類を再提出するか、該当箇所を二重線で消して正しい内容を余白に書き直す(または訂正印を押す)ことで対応できる場合があります。すでに年末調整の事務処理が完了している場合は、会社での修正が間に合わないため、年明けに自身で確定申告(還付申告)を行うことで正しい税額に修正することが可能です。
【扶養親族等申告書】に関するよくある質問(FAQ)
Q1:アルバイトやパートをしている大学生の子供も扶養親族の対象になりますか?
A1:16歳以上であれば、年間収入が103万円以下(所得が48万円以下)であれば一般の扶養親族として対象になります。また、特定の年齢層(19歳以上23歳未満)の場合は「特定扶養親族」として控除額が手厚くなります。
Q2:マイナンバーを会社に提出することに抵抗がありますが、省略できますか?
A2:税法上、扶養親族等申告書にはマイナンバーの記載が義務付けられています。ただし、企業側ですでにマイナンバーを安全に管理しており、社内規程等で「前年と同等で変更がない場合は記載を省略できる」とされているケースを除き、基本的には正確な記入が大切です。
Q3:海外に居住している家族も扶養の対象に含めることはできますか?
A3:年齢要件や送金関係書類(送金関係書類や親族関係書類など)の証明を満たしている場合は、国外居住親族としても対象に含めることができます。ただし、税制改正に伴い対象者の範囲や必要書類が厳年末調整における扶養親族等申告書の正しい書き方と提出期限の全貌
会社員や公務員など給与所得者にとって、秋から冬にかけての恒例行事といえば「年末調整」です。その中でも、配偶者控除や扶養控除を適用するために不可欠な書類が「扶養親族等申告書」です。毎年、控除の対象となる家族の範囲やマイナンバーの記載ルール、記入ミスによる差し戻しなどに悩む人は少なくありません。
本記事では、扶養親族等申告書の正しい書き方や提出期限、対象となる家族の範囲を分かりやすく解説します。年末調整の手続きで迷いがちな控除の仕組みや記入時の注意点を網羅し、スムーズな申請をサポートします。
扶養親族等申告書とは?年末調整における役割と対象者の基本
扶養親族等申告書は、所得税の源泉徴収において、給与所得者が配偶者控除、配偶者特別控除、扶養控除、障害者控除、ひとり親控除、勤労学生控除などの適用を受けるために会社へ提出する書類です。この申告書を正しく提出することで、毎月の給与やボーナスから源泉徴収される所得税額が正しく計算され、年末調整時の税額精算に反映されます。
対象となる家族の範囲は、控除の種類によって異なります。例えば、一般の扶養控除であれば「その年の12月31日時点で年齢16歳以上」であり、納税者と生計を一にしている親族(配偶者を除き、年間合計所得金額が48万円以下など)が該当します。一方、配偶者控除や配偶者特別控除の場合は、民法上の配偶者であり、同様に所得要件を満たしていることが条件となります。
【徹底比較】控除の種類と対象要件・所得制限一覧表
年末調整で混乱しやすい各種控除の条件を、以下の標準HTMLテーブルに整理しました。自身の状況と照らし合わせ、正しく申請できているか確認するための参考にしてください。
| 控除の種類 | 対象となる家族の範囲 | 主な所得要件(年収換算の目安) | 年齢・その他の条件 |
|---|---|---|---|
| 配偶者控除 | 民法上の配偶者(内縁の妻・夫は対象外) | 合計所得金額48万円以下(給与収入のみの場合103万円以下) | 納税者本人の合計所得金額が1,000万円以下であること |
| 配偶者特別控除 | 民法上の配偶者 | 合計所得金額超48万円〜133万円以下(給与収入のみの場合約103万円〜201.6万円未満) | 納税者本人の合計所得金額が1,000万円以下であること |
| 扶養控除 | 配偶者以外の6親等内の血族および3親等内の姻族 | 合計所得金額48万円以下(給与収入のみの場合103万円以下) | その年の12月31日時点で年齢16歳以上であること |
| 障害者控除 | 本人、同一生計配偶者、扶養親族 | 控除の種類による所得制限に準ずる | 所得税法上の障害者手帳の交付を受けていることなど |
このように、控除ごとに所得の壁や年齢制限が厳密に定められています。特にパートやアルバイトで働く家族がいる場合は、年間の収入総額ではなく「必要経費を差し引いた後の合計所得金額」で判断する必要がある点に注意が必要です。
扶養親族等申告書の正しい書き方とステップ別記入例
扶養親族等申告書を作成する際は、項目の漏れや誤記を防ぐために順序立てて進めることが重要です。公式発表資料や実務上の手順に基づき、主な記入ステップを解説します。
最初に、書類の最上部にある「あなたの氏名」「住所」「生年月日」などの基本情報を正確に記入します。続いて、配偶者がいる場合は「配偶者控除等申告」の欄に、配偶者の氏名、マイナンバー、生年月日、および見積もり所得金額を記載します。共働きの場合は、夫婦のどちらの扶養に入れるか(通常は所得が高い方の扶養とすることが一般的ですが、年間所得のバランスを考慮して選択します)をあらかじめ確認しておく必要があります。
続いて、16歳以上の子供や両親などを対象とする扶養親族の情報を「扶養親族欄」に記入します。同居しているか、別居しているか(別居の場合は送金の事実が必要)によってチェック項目が異なるため、実態に即して正確にマークしましょう。マイナンバーの記入欄については、企業側の規定やセキュリティ管理の方針に基づき、過去に提出済みで会社側で保管されている場合は省略が認められるケースもありますが、新規追加や変更がある家族については正確な記載が大切です。
提出期限と「提出しない場合」に生じるリスク・デメリット
扶養親族等申告書の提出期限は、各企業の労務・人事部門が定める期日によりますが、大半の企業では11月下旬から12月上旬に設定されています。この期限を過ぎてしまうと、会社側での年末調整の計算処理に間に合わず、極めて大きなデメリットが生じます。
もし期限内に提出しなかった場合、会社は配偶者控除や扶養控除を適用せずに源泉徴収税額を確定させざるを得ません。その結果、本来受けられるはずの控除が受けられなくなり、年末調整で還付されるはずの税金が戻ってこない、あるいは追加で高い税金を源泉徴収された状態のまま年を越すことになります。
万が一期限に遅れてしまった場合や、提出後に誤りに気づいた場合の訂正方法としては、速やかに勤務先の担当部署へ連絡し、修正申告や再計算の対応が可能か相談することが鉄則です。年末調整の期間内であれば、訂正した用紙を再提出することで適正な税額に修正できるケースが多くあります。
共働き世帯で迷いがちな控除の仕組みと注意点
共働き世帯の増加に伴い、配偶者控除や扶養控除の申請において「どちらの扶養に登録すべきか」という悩みが多く寄せられます。法律上、同一の扶養親族を夫婦双方が同時に自身の扶養として二重に申告することは認められていません。
判断基準としては、一般的に年収(所得)が高い方の配偶者の扶養に入れた方が、所得税や住民税の節税効果(税率の差によるメリット)が高くなる傾向があります。ただし、配偶者特別控除のように、配偶者の収入が一定の範囲を超えると段階的に控除額が減少する仕組みもあるため、夫婦それぞれの収入見込み額を正確に試算した上で決定することが賢明です。
【扶養親族等申告書】に関するよくある質問(FAQ)
Q1:アルバイトの収入が103万円を超えた場合、扶養から外れる必要がありますか?
A1:はい。給与収入のみの場合、年間収入が103万円を超えると所得が48万円を超えるため、通常の配偶者控除や扶養控除の対象外となります。ただし、103万円を超えても約201.6万円未満であれば「配偶者特別控除」の対象として段階的に控除を受けられる仕組みがあります。
Q2:別居している大学生の子供は扶養控除の対象になりますか?
A2:その年の12月31日時点で年齢16歳以上であり、学業などのために一時的に離れて暮らしている場合でも、納税者が生活費や学費を継続的に送金していれば「生計を一にする」とみなされ、扶養控除の対象に含めることができます。
Q3:マイナンバーを記入する際、会社にすでに提出している場合はどうすればよいですか?
A3:企業によっては、プライバシー保護やセキュリティ管理の観点から、過去に提出済みのマイナンバーを社内データベースで安全に管理しているため、再提出の書類には「記載不要」と案内されるケースがあります。勤務先の指示や社内マニュアルに従って適切に対応してください。
扶養親族等申告書は、年末調整における税負担を適正にコントロールするための極めて重要な書類です。対象となる家族の範囲や所得要件を正しく理解し、期限内に不備なく提出することが大切です。
書類作成で失敗しないための判断基準として、「家族の最新の年収・所得見込みを正確に把握すること」「共働きの場合は夫婦間で重複申告になっていないか確認すること」「勤務先の指定する提出期限を厳守すること」の3点を常に意識してください。日頃から家族の収入や控除の仕組みに目を向けておくことで、毎年の年末調整を焦らずスムーズに乗り切ることができます。