東京港を中核拠点として総合物流事業を展開する大東港運(証券コード9367)。資本コストや株価を意識した経営改善が市場全体で定着した2026年現在、極めて低いPBR水準と手厚い還元姿勢を両立させるバリュー株として、個人投資家を中心に熱い視線が注がれています。
グローバルサプライチェーンの再構築や運賃適正化の波が港湾運送業界へ押し寄せる中、同社の業績と株価はどのような局面を迎えているのでしょうか。最新の決算開示資料や財務指標、市場のリアルな反応を交えながら、その実態と将来性を徹底的に掘り下げます。
【2026年最新】大東港運の株価推移と業績動向|なぜ今バリュー投資家が注目するのか
東京湾岸エリアで圧倒的な荷捌き実績と保税倉庫群を保有する大東港運の株価は、手堅い業績推移と高い資産価値を背景に下値を切り上げる展開が続いています。投資家が同社に強い関心を寄せる最大の理由は、「港湾運送業としての安定的なキャッシュ創出力」と「資本効率改善への構造転換」が合致し始めている点にあります。
最新の決算短信を確認すると、主力の港湾運送事業および倉庫・通関業務において、荷動きの堅調さに加えて取扱単価の適正化が進展。物流業界全体で進むコスト上昇局面において、荷主との価格交渉力を発揮しながら営業利益の底上げに成功しています。会社側が公表した通期業績予想に対しても進捗率は順調であり、突発的な減益リスクは限定的との見方が市場で優勢です。
長年にわたり保守的な財務運営を貫いてきた同社ですが、東証の是正要請を契機とする株主還元への意識変化が株価を下支えしています。保有する不動産や手元現預金の厚みに対して時価総額が過小評価されている現状は、下値リスクを抑えたい中長期投資家にとって魅力的な投資妙味を生み出しています。
大東港運の財務データ徹底比較|PBR割安度と配当利回りの真価
大東港運の投資価値を測る上で欠かせないのが、同業他社や市場平均と比較した際の圧倒的なバリュエーションの割安さです。財務諸表から読み取れる主要指標を客観的に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績) | 約0.5倍〜0.7倍水準 | 1.0倍以上(解散価値ライン) | 著しい割安圏。東証要請に伴う是正策の余地が極めて大きい。 |
| 予想配当利回り | 3.5%〜4.0%前後 | 東証全体平均:約2.0%〜2.5% | 高水準を維持。減配リスクが低くインカム狙いとして優秀。 |
| 自己資本比率 | 60%超の強固な水準 | 製造・物流業平均:40%程度 | 財務健全性は極めて高い。倒産リスクは極小といえる。 |
| PER(予想) | 10倍〜13倍前後 | 東証スタンダード平均:約14〜15倍 | 収益力に対しても株価は過熱感がなく、フェアバリュー以下。 |
数値が雄弁に物語る通り、大東港運のPBR割安度は際立っています。解散価値とされる1倍を大幅に下回る水準で放置されている背景には、小型株ゆえの市場認知度の低さがあるものの、基礎的収益力と実物資産の裏付けを考慮すれば、株価のダウンサイドリスクは極めて限定的と評価できます。
配当金推移と株主還元姿勢|配当性向の真相と株主優待の現在地
大東港運の投資魅力の根幹を支えているのが、安定した配当金推移です。過去数年間にわたり同社は、業績の波に左右されすぎない安定配当方針を堅持しており、リーマンショックやコロナショックなどの激動期においても大幅な減配を回避してきた実績を持ちます。
近年の決算発表では、自己資本の充実に伴い「株主への適切な利益還元」を経営課題に掲げており、配当性向の引き上げや機動的な増配を実施。かつて見られたような無駄な内部留保の積み増しから、資本コストを意識した積極還元へのシフトが明確になりつつあります。
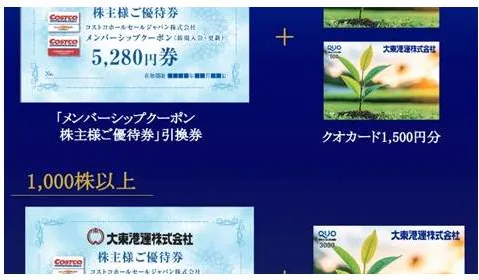
個人投資家から関心の高い株主優待に関しては、同社は現在、金券類などの派手な優待制度よりも「配当金による直接的な利益還元」を最優先事項として位置づけています。優待の廃止や改悪に怯えることなく、純粋な現金インカムゲインを重視する配当再投資家にとって、この明確なスタンスはむしろ安心感を与える材料となっています。
【実態検証】投資家コミュニティの反応とテクニカルチャート分析
株式市場の生の声が集まる投資家掲示板やSNSでは、大東港運に対する評価が二極化しています。直近の議論や取引参加者のセンチメントを精査すると、次のようなリアルな意見が浮き彫りになります。
「東京港のインフラを押さえている強みは揺るがない」「PBR0.6倍近辺で高配当なら定期預金代わりに放置できる」といった長期ホールド派の肯定的な書き込みが目立つ一方で、「日々の出来高が細く、急なまとまった売買がしづらい」「値動きが地味でデイトレードや短期スイングには向かない」といった流動性に対する指摘も散見されます。
テクニカル面における大東港運のチャート分析を行うと、中長期の週足・月足チャートでは緩やかな右肩上がりのトレンドチャネルを形成しています。日足ベースでは出来高の増減によって一時的な乱高下を見せる場面があるものの、200日移動平均線が強力な下値支持線として機能しており、押し目買い意欲の強さが確認できます。
一般に知られていない盲点とネットの誤解|港湾運送業の構造リスク
低PBR・高配当という魅力的な看板の裏には、投資家が事前に把握しておくべき業界固有の構造リスクと市場の誤解が存在します。
第1の盲点は、「世界貿易量と為替レートへの業績連動性」です。港湾運送業の収益基盤はコンテナ取扱量に直結するため、急激な円高による輸出企業の減速や、世界的な景気後退局面では取扱貨物量が落ち込むリスクを抱えています。単なる内需ディフェンシブ株として捉えていると、外部環境の急変時に思わぬ業績下振れに直面しかねません。
第2の盲点は、「物流の2024年問題以降に続く労務コスト・人手不足問題」です。港湾現場における荷役作業員やトラックドライバーの確保は年々厳しさを増しており、労務費の上昇を荷主への運賃転嫁でどこまで吸収し続けられるかが中長期の利益率を左右します。単に資産が豊富というだけで利益成長が自動的に約束されるわけではない点には留意が必要です。
今後の見通しと目標株価の考え方|投資判断の最終基準
今後の大東港運の株価シナリオを描く上で、アナリストや市場参加者が注視しているのが目標株価と企業価値向上のロードマップです。過度な楽観論を排除した現実的な試算では、現行の利益水準を維持しながらPBR0.8倍〜0.9倍程度までの水準訂正(リレーティング)が進む場合、株価には中長期で20%〜30%程度の上値余地が存在すると算出されます。
今後の見通しを総括すると、同社が打ち出す中長期経営計画における「倉庫保管能力の増強」「DXによる荷役オペレーションの効率化」「株主還元方針のさらなる拡充」がカタリスト(株価上昇の契機)として機能するかが焦点となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準大東港運への投資をおすすめできる人:
- 日々の株価の小幅な上下に一喜一憂せず、3〜5年単位で着実に配当金を受け取りたい人
- 解散価値割れのディープバリュー株が適正水準へ是正される過程をじっくり待てる人
- 財務健全性が高く、倒産リスクが極めて低い守りのポートフォリオを構築したい人
投資に慎重になるべき人:
- 短期的な急騰や材料株のような激しい値幅取り(キャピタルゲイン)を求める人
- 1日の出来高が数万株規模の銘柄では流動性リスクを感じる大口デイトレーダー
- 派手な自社製品や割引券などの株主優待をメインの目的に据えている人
【大東港運の株価】に関するよくある質問(FAQ)
Q1:大東港運の配当金の権利確定日と支払時期はいつですか?
A1:大東港運の配当基準日は、原則として期末配当が「3月31日」、中間配当を実施する場合は「9月30日」です。配当金の実際の受取時期は、期末配当が6月下旬(株主総会後)、中間配当が12月上旬頃となります。
Q2:大東港運のPBRが1倍を大きく下回っている理由は何ですか?
A2:小型株特有の流動性の低さや、港湾運送業という成熟産業に対する市場の成長期待の低さが主因です。しかし、企業の財務基盤は強固であり、東証による資本効率改善の推進に伴って割安感が見直される土壌が整いつつあります。
Q3:業績が悪化して大幅減配になるリスクはありませんか?
A3:同社は自己資本比率が60%を超えており、潤沢な手元資金を保有しています。輸出入貨物量の変動による一時的な営業利益の増減はあるものの、過去の危機時でも減配を極力抑えてきた実績があり、急激な無配転落や大幅減配のリスクは極めて低い構造です。
大東港運(9367)は、地味ながらも日本の物流インフラを根底から支える優良企業であり、その強固な資産性と高水準な配当利回りは、不透明な相場環境において確かな安心感をもたらします。
市場の短期的な流行に流されることなく、企業の持つ「解散価値以上の本質的価値」と「安定的なインカムゲイン」に着目できる投資家にとって、現在の割安な株価水準は魅力的な投資機会を提供しています。四半期ごとの決算短信で取扱貨物量の動向と運賃転嫁の進捗を確認しつつ、冷静な時間軸で向き合うことが成功への鍵となるでしょう。