国内製薬大手の中でも独自のビジネスモデルを確立し、株式市場で常に高い関心を集める中外製薬。スイスの製薬メガファーマであるロシュとの戦略的アライアンスを背景に、独自の創薬技術で革新的な抗体医薬品を世界へ送り出してきました。しかし、チャートの推移を振り返ると、急激な上昇局面のあとに突然の調整に見舞われるなど、値動きの激しさに戸惑う投資家も少なくありません。
成長期待が高い一方で、「なぜ業績が良いのに株価が下落するのか」「現在の配当利回りは投資対象として妙味があるのか」といった疑問や不安を抱く声も耳にします。本稿では、2026年の市場環境を踏まえ、中外製薬の最新の業績動向、ロシュとの知られざる関係性、パイプラインの将来価値、そして市場アナリストの評価までを客観的なデータに基づいて徹底的に深掘りします。
【2026年最新】中外製薬の株価はなぜ変動するのか?業績推移と急落・反発の背景
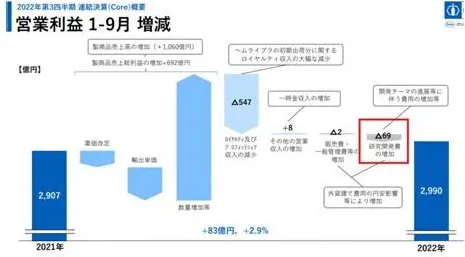
中外製薬の株価推移を分析する上で外せないのが、業績の構造と市場コンセンサスとの乖離です。決算発表において過去最高益を更新、あるいは堅調な進捗を示した直後であっても、株価が急落する局面が時折見られます。この現象の背景には、同社特有の収益構造に対する投資家の過度な警戒や利益確定の動きが隠されています。
大きな要因の一つは、一過性収益と経常的な医薬品売上のバランスです。新型コロナウイルス治療薬としても需要が急拡大した関節リウマチ治療薬「アクテムラ」などの特需一巡後、市場の視線は次世代の牽引役に集まりました。血友病A治療薬「ヘムライブラ」がグローバルでブロックバスター(年商10億ドル超)として君臨し、巨額のロイヤルティと輸出売上をもたらしているものの、市場関係者は常に「次の一手」の成長カーブを先回りして織り込もうとします。
加えて、為替レートの変動も業績と株価を揺らす要素です。ロシュ向けの輸出や海外からのロイヤルティ収入は外貨建ての比率が高く、円高方向に振れる局面では収益下振れリスクが意識されやすくなります。臨床試験(治験)のフェーズ進捗やデータ発表のタイミングで、短期筋の投機的な売り買いが交錯し、ボラティリティが増幅される傾向も見逃せません。
親会社ロシュとの特殊な資本関係|独自の研究開発力とグローバル販売網の強み
株式市場において、親子上場企業はガバナンスや少数株主の利益相反という観点からディスカウント(割安に放置される現象)の対象になりがちです。しかし、中外製薬と親会社ロシュ(持株比率約6割)のパートナーシップは、一般的な日本の親子上場とは一線を画す「成功例」として国際的にも高く評価されています。
最大の特徴は、経営の完全な独立性と自律性が契約によって保証されている点です。中外製薬はロシュの単なる日本支局ではなく、独自の取締役会と研究開発チームを維持しています。この枠組みによって生まれるシナジーは極めて合理的です。
第一に、中外製薬が日本国内で独自に創製した革新的な新薬(ヘムライブラや新規抗がん剤など)は、ロシュが持つ世界屈指の開発・販売ネットワークに乗せることで、日本発のバイオベンチャーや単独の製薬企業では不可能なスピードと規模で全世界へ供給されます。第二に、ロシュがグローバルで開発した最先端パイプラインを、中外製薬は日本国内へ優先的に導入し販売する権利を保持しています。巨額の研究開発費リスクを抑えつつ、世界基準のポートフォリオを国内に展開できる仕組みが、同社の高い営業利益率の源泉となっています。
【客観データ検証】中外製薬の財務指標・配当・成長性シミュレーション
同社の企業価値をフェアに評価するため、財務データ、配当水準、ならびに同業他社平均との比較指標を整理しました。製薬セクターの中でも際立つ収益性の高さが数値に如実に表れています。
| 項目 | 中外製薬の実績・指標推移 | プライム市場・医薬品平均 | 編集部の見解・評価 |
|---|---|---|---|
| Core営業利益率 | 約40%〜45%前後で推移 | 15%〜20%前後 | ロイヤルティ収入主導の高収益構造。国内他社を圧倒する収益力を誇る。 |
| 予想配当利回り | 約1.8%〜2.3%水準 | 2.5%〜3.2%前後 | 利回り単体では平凡だが、連結配当性向45%を目安とした安定増配傾向が強い。 |
| 予想PER(株価収益率) | 22倍〜28倍近辺 | 16倍〜20倍前後 | 高マルチプルは抗体技術と将来のロイヤルティに対する市場の期待値の表れ。 |
| 株式分割の履歴 | 2020年に1株→3株の分割実績あり | 売買単位引き下げがトレンド | 個人投資家の流動性向上に寄与。将来的な追加分割の余地も意識される。 |
| 自己資本比率 | 75%超(実質無借金経営) | 60%〜65%前後 | 極めて健全。巨額の研究開発投資を自己資金で継続できる盤石の財務基盤。 |
配当の権利確定日は例年12月末(期末配当)と6月末(中間配当)の年2回です。配当利回りそのものはメガバンクや商社などの高配当バリュー株に比べると見劣りするものの、利益成長に比例して1株あたり配当金を着実に伸ばす「増配の継続性」が中外製薬の大きな持ち味です。
噂の真偽を徹底検証|ネットの評価と掲示板・アナリスト予想のギャップ
株式投資掲示板やSNS上では、時に極端な意見が飛び交います。「中外製薬はロシュの吸い上げ器官ではないのか」「利回りが低いから旨味がない」といった悲観論から、「新薬一発で株価は倍になる」という前のめりな期待まで様々です。しかし、実際の機関投資家やセルサイド・アナリストの見立ては、はるかに冷静かつ立体的です。
大手証券のアナリストが提示する目標株価のレンジを確認すると、強気派と中立派の間で議論が分かれる要点は主に以下の2点に集約されます。
- ヘムライブラの独占期間と競合薬の脅威:バイオシミラー(後発バイオ医薬品)や他社の競合新薬の登場時期をいつと想定するか。
- 非抗体・経口低分子新薬の成功確率:現在パイプラインに乗っている期待の化合物が、商業化ベースでどれほどのピーク時売上を達成できるか。
ネットの掲示板では目先の値下がりを捉えて「暴落の始まり」と騒ぎ立てる書き込みが目立ちますが、アナリストレポートが着目しているのは四半期ごとの数字のブレではなく、数年単位の特許ポートフォリオと研究開発のマイルストーン達成度です。短期的な感情論に流されず、プロがどこに視線を置いているかを把握することがリスク回避の第一歩となります。
今後の将来性と新薬パイプライン|株価のアップサイドを握る起爆剤とは
株価が中長期でさらなる高値圏を目指せるかどうかは、自社開発の次世代パイプラインの進捗にかかっています。中外製薬の創薬力は世界トップレベルであり、独自の抗体改変技術(リサイクリング抗体やスイーピング抗体など)を武器に、他社が真似できない治療薬を生み出し続けてきました。
近年、市場で熱い注目を浴びているのが、米大手イーライリリーへ導出した経口GLP-1受容体作動薬「オルフォルグリプロン(Orforglipron)」をはじめとする大型プロジェクトです。肥満症や2型糖尿病を適応症とするこの薬剤は、注射薬が主流だった領域において「飲み薬」という圧倒的な利便性を提示しており、グローバル市場での爆発的な普及が期待されています。これが上市に至れば、中外製薬には莫大な開発・販売マイルストーンおよびロイヤルティが長期間にわたって転がり込むことになります。
加えて、がん免疫領域や希少疾患分野でも複数の第2相・第3相臨床試験が進行しています。自社研究所から生み出されたプロジェクトが臨床段階を駆け上がるニュースが出るたび、中外製薬の将来キャッシュフローは上方修正され、株価の強力な上昇トリガーとして機能します。
【プロの結論】中外製薬の買い時判断|投資に向いている人・慎重になるべき人
中外製薬の株価を巡る構造を総括した上で、具体的な買い時の判断基準と、投資家ごとの向き・不向きを整理しました。製薬株特有の「治験データのブレ」や「薬価改定リスク」を正しく受け止められるかどうかが分岐点となります。
中外製薬への投資をおすすめできる投資家- 中長期のキャピタルゲインと増配を同時に狙いたい人:年々の配当を受け取りつつ、バイオテクノロジーの技術革新に伴う企業価値向上を数年スパンで享受したい資産形成層。
- チャートの調整局面を冷静に拾える人:臨床試験の一時的な遅延や四半期決算の出尽くし売りなどで株価がサポートラインまで下落した際、慌てず押し目買いを入れられる投資家。
- 世界市場で戦える日本企業を応援したい人:国内市場の薬価引き下げ圧力に左右されず、海外売上比率の高いディフェンシブ・グロース株をポートフォリオに組み入れたい人。
- 現在のインカムゲイン(高い配当金)だけを目的とする人:配当利回り4%〜5%超を求める場合、メガバンクや総合商社、通信キャリアなどのバリュー株を選択した方が満足度は高くなります。
- 株価のボラティリティに耐えられない短期売買志向の人:新薬の治験成否に関するニュースで短期間に上下5%〜10%振れるケースがあり、日々の値動きにストレスを感じる人には向きません。
【買い時を見極める決定的な視点】
チャート分析において過去の推移を見ると、PERが過去平均の下限(20倍近辺)まで売られた水準や、主力薬の競合リスクが過剰に報じられて一時的に売り込まれた局面は、結果として絶好のエントリーポイントとなってきました。感情で動かず、本質的な創薬力に傷がついていないかを冷静に点検することが、勝率を高める要諦です。
【中外 製薬 の 株価】に関するよくある質問(FAQ)
Q1:中外製薬の株価が急落したときは、何を確認すべきですか?
A1:まずは「業績そのものの毀損」なのか「単なる市場の期待外れ・材料出尽くし」なのかを区別してください。主力薬の特許切れや重大な治験中止といった根本的要因でない限り、一時的な為替影響や四半期収益の期ずれによる急落は、中長期的な押し目買いの機会になるケースが多く見られます。
Q2:配当金をもらうための権利確定日はいつですか?
A2:権利確定日は12月末(期末配当)と6月末(中間配当)の年2回です。権利を得るためには、各確定日の2営業日前である「権利付き最終日」の大引け時点で株式を保有している必要があります。
Q3:ロシュによる完全子会社化(上場廃止・TOB)の可能性はありますか?
A3:可能性はゼロではないものの、現時点では極めて低いと見られています。中外製薬が日本市場で上場を維持し、独自の経営陣と研究開発環境を持つことこそがイノベーションを生む源泉であると、ロシュ経営陣も一貫して認めています。この戦略的パートナーシップは双方にとって最適解として機能しています。
中外製薬は、日本の医薬品企業の中でも極めてユニークな立ち位置を築き上げています。独自のサイエンスに基づく研究開発力、ロシュの圧倒的なグローバルインフラ、そして無借金経営に代表される強固な財務体質。これらが三位一体となり、高い参入障壁を形成しています。
株価の変動要因を解き明かせば、そこには新薬開発を巡る不確実性と市場の短期的な思惑が織り交ざっていることが分かります。目先の小さな値動きに一喜一憂するのではなく、パイプラインの進捗状況と利益の源泉であるロイヤルティの推移を定点観測することこそが、中外製薬への投資で成功を収める確固たる道筋となります。