「貯蓄」と「貯金」は、どちらもお金をためることを表す言葉ですが、厳密には指している範囲が異なります。一般的に、貯金は銀行やゆうちょ銀行などにお金を預けてためることを指す一方、貯蓄は預貯金だけでなく、保険や株式、投資信託なども含めて、幅広くお金や金融資産を蓄えることを意味します。
2026年現在は、新NISAを利用した資産形成や、物価上昇を踏まえた家計管理への関心も高まっています。大切なのは、単に銀行口座の残高を増やすことだけではありません。生活費や緊急時に備えるお金、将来に向けて育てるお金を区別し、それぞれに適した方法で管理することです。この記事では、貯蓄と貯金の意味、預金との違い、普通預金・定期預金の仕組み、先取り貯蓄の実践方法、NISAとの関係まで詳しく解説します。
【基本から理解】貯蓄の意味と定義、貯金との根本的な違い
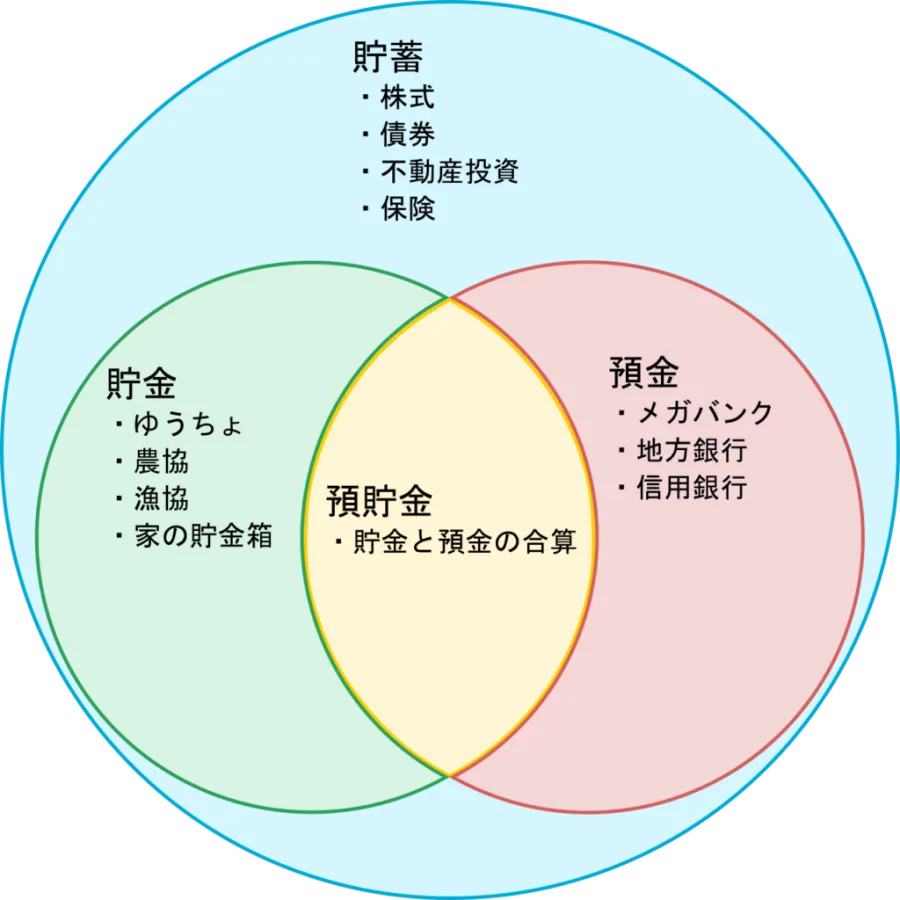
貯蓄とは、収入のうち使わなかったお金を蓄えること、または蓄えた金融資産そのものを指す言葉です。
一般的な意味では、銀行口座に預けたお金だけでなく、将来の生活に備えて積み立てる保険、株式、債券、投資信託なども含めて考えます。
例えば、毎月の給料から3万円を普通預金に移し、1万円を積立型の保険に充て、さらに2万円を投資信託で運用している場合、これらはそれぞれ異なる金融商品ですが、広い意味では資産形成の一部です。
総務省統計局の家計調査でも、貯蓄は預貯金だけを意味していません。生命保険や積立型損害保険の掛金、株式、債券、投資信託などの有価証券、社内預金なども調査上の貯蓄に含まれています。
ただし、統計によって貯蓄の範囲は異なります。例えば、家計調査の貯蓄現在高では、たんす預金や掛け捨て型保険などは対象外です。日常会話で使う貯蓄と、統計上の貯蓄は必ずしも同じ定義ではありません。
貯金とは?現金を預けたり、手元に残したりすること貯金とは、一般的にお金を使わずに残し、銀行や郵便局などの金融機関に預けて蓄えることを指します。
毎月の給料から一定額を銀行口座に移す、ボーナスを定期預金に預ける、旅行資金を専用口座にためるといった行動が代表例です。
貯金の特徴は、比較的仕組みがシンプルで、預けたお金の残高を把握しやすいことです。円建ての一般的な預金であれば、株式や投資信託のように市場価格が日々変動することもありません。
そのため、近いうちに使う予定のお金や、急な病気・失業・家電の故障などに備える資金を確保する方法として適しています。
ただし、貯金という言葉は日常的な表現でもあります。厳密な金融商品分類として、すべての貯金が同じ制度や条件で扱われるわけではありません。
貯蓄と貯金はどちらが広い概念?両者の関係を簡単に整理すると、貯金は貯蓄を構成する代表的な方法の一つです。
貯金が主に預貯金を中心としたお金の蓄え方を表すのに対し、貯蓄は預貯金以外の金融資産も含めた、より広い概念として使われます。
ただし、日常会話では「貯金を増やす」と「貯蓄を増やす」がほぼ同じ意味で使われることもあります。言葉の違いだけでなく、実際にどのような金融商品を保有しているのかを見ることが大切です。
【一目で比較】貯蓄・貯金・預金・投資は何が違う?
貯蓄と貯金、預金の違いを比較貯蓄、貯金、預金は似た言葉ですが、それぞれ注目するポイントが異なります。
特に混同されやすいのが、貯金と預金の違いです。一般的には金融機関の種類や商品名称によって使い分けられています。
| 比較項目 | 貯蓄 | 貯金 | 預金 | 投資 |
|---|---|---|---|---|
| 基本的な意味 | お金や金融資産を蓄えること | お金をためること | 金融機関にお金を預けること | 利益を期待して資金を運用すること |
| 対象範囲 | 預貯金、保険、有価証券など | 主に現金・預貯金 | 普通預金、定期預金など | 株式、債券、投資信託など |
| 主な目的 | 生活資金の確保や資産形成 | お金を残してためる | 安全性や流動性を確保する | 中長期的な資産の成長 |
| 元本の変動 | 保有する商品による | 商品による | 円建ての一般的な預金は原則として元本が変動しない | 価格変動により元本割れの可能性がある |
| 具体例 | 預金、保険、株式、投資信託 | 銀行口座、ゆうちょ銀行の貯金 | 普通預金、定期預金 | NISAでの投資信託購入など |
この比較から分かるように、貯蓄は資産全体を考えるときに使いやすい言葉であり、貯金や預金は具体的なお金の保管方法を考えるときに適しています。
貯金と預金の違いは金融機関の名称にも表れる銀行では一般に「預金」という名称が使われています。一方、ゆうちょ銀行では「貯金」という名称が使われています。
例えば、一般的な銀行では普通預金や定期預金と呼ばれますが、ゆうちょ銀行では通常貯金、定額貯金、定期貯金といった名称が使われています。
JAバンクなどの農業協同組合や漁業協同組合でも、貯金という名称が使われています。
つまり、貯金と預金は、日常的な意味では似た性質を持つ一方、金融機関や制度上の名称に違いがあります。
また、銀行の預金は預金保険制度、農業協同組合などの貯金は貯金保険制度というように、保護制度にも違いがあります。
ゆうちょ銀行は預金保険制度に加入しており、一定の条件を満たす貯金が保護対象となっています。名称が貯金だからといって、一般的な銀行預金とまったく異なる性質を持つわけではありません。
貯蓄と投資の違いは元本の安定性と運用目的貯蓄と投資の違いは、お金を蓄えることを中心に考えるのか、値上がり益や配当などを期待して運用するのかという点にあります。
貯蓄では、必要なときに使えるお金を確保することや、資産を安定的に保有することが重視されます。
一方、投資は株式や投資信託などを購入し、企業の成長や市場価格の上昇、配当などによる利益を期待する方法です。
金融庁も資産形成の基本として、安全性・収益性・流動性の3つの観点を示しています。安全性を重視すると収益性が限定される場合があり、高い収益を期待できる商品には相応のリスクが伴います。
投資は必ず利益が出るものではありません。価格が下落すれば、購入時よりも資産価値が減る可能性があります。
そのため、生活費や数年以内に使う予定の資金まで投資に回すのではなく、使う時期とリスク許容度に応じて貯蓄と投資を分けることが基本です。
【お金の置き場所】貯蓄の種類と普通預金・定期預金の仕組み
普通預金・通常貯金は日常生活に使いやすい普通預金は、銀行で広く利用されている預金口座です。給与の受け取り、公共料金の引き落とし、クレジットカードの支払いなど、日常生活のお金を管理するために使われます。
原則としていつでも入出金できるため、生活費や急な出費に備える資金の保管先として便利です。
ゆうちょ銀行では、同様の役割を持つ商品を通常貯金と呼びます。通常貯金はATMなどで自由に入出金でき、給与受取や公共料金の自動払込みにも利用できます。
ただし、普通預金は金利が低い場合もあり、長期間にわたって多額の資金を置いていても、大きく増えることは期待しにくいという特徴があります。
定期預金・定期貯金は一定期間使わないお金向け定期預金は、あらかじめ預入期間を決めてお金を預ける金融商品です。
普通預金と比べて、預入期間や金利などの条件が異なり、金融機関や商品によっては普通預金より高い金利が設定されています。
旅行費用、住宅購入資金、数年後に予定している大きな支出など、使う時期がある程度決まっているお金を管理する方法として利用できます。
ゆうちょ銀行には、定期貯金のほか、定額貯金もあります。定額貯金は預け入れから6か月が経過すると払い戻しができる仕組みで、長期的にお金を置いておきたい場合の選択肢です。
ただし、定期預金や定期貯金は、商品によって中途解約時の金利条件などが異なります。預ける前に預入期間、適用金利、解約条件を確認する必要があります。
積立貯金は毎月決まった金額をためる仕組み積立貯金は、毎月一定額を自動的に口座へ移したり、積立型の商品に預けたりする方法です。
一度に大きな金額を用意する必要がなく、少額から始められることがメリットです。
例えば、毎月2万円を積み立てた場合、1年間の積立元本は24万円になります。3年間継続すれば、元本だけで72万円です。利息が付く商品であれば、その分が上乗せされます。
積立貯金を始める際は、次のような手順が実践的です。
- 毎月の手取り収入と固定費を確認する。
- 無理なく続けられる積立額を決める。
- 給料日や給料日の翌日に自動振替を設定する。
- 生活費とは別の口座で管理する。
- 半年から1年ごとに積立額を見直す。
重要なのは、最初から大きな金額を設定しないことです。家計に負担がかかる積立は長続きしにくいため、少額でも継続できる金額を優先しましょう。
【家計管理の実践】先取り貯蓄のやり方と貯蓄率の計算方法
先取り貯蓄は給料が入ったら先にお金を分ける先取り貯蓄とは、給料を受け取った段階で、生活費として使う前に一定額を貯蓄用口座へ移す方法です。
月末に余ったお金を貯めようとすると、予定外の買い物や外食などで使ってしまい、思うように貯蓄が進まないことがあります。
先取り貯蓄では、最初に貯める金額を確保するため、残った金額を生活費として管理できます。
例えば、手取り収入が月30万円の場合、毎月3万円を先取り貯蓄に回すと、残りの27万円が生活費やその他の支出に使える金額になります。
この方法を実践する際は、給与口座から貯蓄用口座への自動振替を設定すると便利です。自分で毎月振り込む手間がなくなり、貯蓄を習慣化しやすくなります。
貯蓄率の計算方法と具体的なシミュレーション貯蓄率とは、収入のうちどれくらいを蓄えに回しているかを示す割合です。家計の状況を把握するうえで役立つ指標になります。
家計管理で簡易的に計算する場合は、次の式を使います。
貯蓄率(%)=毎月の貯蓄額÷毎月の手取り収入×100
例えば、手取り収入が30万円で、毎月4万5,000円を貯蓄に回している場合、計算は次のとおりです。
45,000円÷300,000円×100=15%
この場合、毎月の貯蓄率は15%です。
なお、総務省統計局の家計調査では、より厳密な統計上の指標として「平均貯蓄率」が使われています。その計算式は次のとおりです。
平均貯蓄率=貯蓄純増÷可処分所得×100
ここでいう可処分所得は、税金や社会保険料などを差し引いた手取り収入です。また、貯蓄純増は預貯金や保険料の積み立てから、預貯金の引き出しや保険金の受け取りなどを差し引いて計算します。
加えて、家計調査では「黒字率」という別の指標もあります。黒字率は、可処分所得に対する黒字の割合です。平均貯蓄率とは計算対象が異なるため、混同しないようにしましょう。
貯蓄率を高めるための家計管理のポイント貯蓄率を改善するには、収入を増やすだけでなく、毎月の支出を見直すことも効果的です。
特に確認したいのは、次のような固定費です。
- スマートフォンやインターネットの通信料金
- 使っていない動画配信サービスやアプリの月額料金
- 必要以上に加入している保険の契約内容
- 住宅ローンや自動車関連の固定支出
- 電気・ガスなどの契約プラン
固定費は一度見直すと、その後も節約効果が続きやすいという特徴があります。
一方、食費や交際費などを過度に削ると、生活の満足度が下がり、家計管理自体がストレスになる可能性があります。
毎月の支出をすべて我慢するのではなく、必要な支出と優先度の低い支出を分けることが、長期的な貯蓄につながります。
【2026年の資産形成】貯蓄とNISAの関係は?併用するメリット
NISAは貯金ではなく投資のための非課税制度NISAは、一定の条件のもとで、投資によって得られた配当や売却益が非課税になる制度です。
通常、株式や投資信託などの運用で得た利益には税金がかかりますが、NISA口座で対象商品を購入した場合、制度の範囲内で配当等や譲渡益が非課税になります。
ここで注意したいのは、NISAそのものが預金商品ではないという点です。NISAは税制上の優遇を受けながら投資できる仕組みであり、口座内で購入する株式や投資信託などの価格は変動します。
そのため、NISAを利用しても元本が保証されるわけではありません。
2026年の新NISAの年間投資枠と非課税保有限度額2024年に始まった新NISAは、2026年も基本的な制度内容が継続しています。
2026年4月1日現在の法令に基づく制度内容は、次のとおりです。
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 年間投資枠の合計:最大360万円
- 非課税保有限度額:合計1,800万円
- 成長投資枠の非課税保有限度額:1,200万円
非課税保有限度額は、つみたて投資枠と成長投資枠を合わせた金額です。
また、NISA口座内の商品を売却した場合、売却した商品の取得価額に相当する非課税保有限度額は、翌年以降に再利用できます。ただし、年間投資枠の範囲内で利用する仕組みです。
制度の詳細は金融庁のNISA特設ウェブサイトや国税庁の「NISA制度」に関する案内で確認できます。
貯蓄とNISAは目的別に使い分ける貯蓄とNISAは、どちらか一方だけを選ぶ必要はありません。それぞれ役割が異なるため、併用することで家計全体のバランスを取りやすくなります。
例えば、急な出費に備える生活防衛資金は普通預金などに置き、数年以内に使う予定の資金は定期預金などで管理し、長期的に使う予定のない資金の一部をNISAで運用するという方法があります。
投資に回す金額は、生活費や借入金の返済状況、収入の安定性、価格下落に耐えられる範囲などを考慮して決めることが大切です。
金融庁が案内する長期・積立・分散投資は、投資リスクと付き合いながら資産形成を目指す際の基本的な考え方です。ただし、長期間運用しても損失が出る可能性は残ります。
貯蓄で生活の安定を確保し、余裕資金で投資を検討する。この順序を意識すると、相場の変動に振り回されにくい家計を作りやすくなります。
【プロの結論】自分に合った貯蓄方法を選ぶ判断基準
生活防衛資金を優先したい人は預貯金中心毎月の収入が不安定な人、近いうちに引っ越しや住宅購入を予定している人、急な出費に備えたい人は、まず預貯金を確保することが優先です。
生活費の数か月分を目安に、すぐに引き出せる資金を用意する考え方もあります。必要額は家族構成、雇用形態、住居費、保険の状況などによって変わります。
生活防衛資金が不足している段階で無理に投資を始めると、相場が下落したときに不利なタイミングで売却せざるを得なくなることがあります。
将来の資産形成を目指す人は貯蓄と投資を組み合わせる住宅購入や教育費、老後資金など、将来に向けた資金を準備したい人は、資金を使う時期によって保管方法を分けることが大切です。
近い将来に使う予定のあるお金は預貯金を中心に管理し、長期間使わない余裕資金は、リスクを理解したうえで投資信託などを検討する方法があります。
特にNISAのつみたて投資枠は、毎月一定額を投資する仕組みを作りやすい点が特徴です。ただし、投資対象の商品選びや手数料、価格変動のリスクを理解する必要があります。
貯蓄方法を選ぶときに避けたい3つの誤解誤解1:貯蓄と貯金は完全に同じ意味である
日常会話では似た意味で使われますが、貯蓄は保険や有価証券なども含む広い概念として扱われます。資産全体を管理するときは、この違いを理解しておくと便利です。
誤解2:貯蓄は銀行口座の残高だけを見ればよい
銀行口座の残高は重要ですが、それだけでは保有資産の全体像は分かりません。積立型保険や投資信託などを持っている場合は、それぞれの残高や評価額、解約条件も確認する必要があります。
誤解3:NISAを使えば必ずお金が増える
NISAは利益に対する税制優遇を受けられる制度であり、利益を保証するものではありません。元本割れの可能性があるため、投資先や運用期間、資金の余裕を考慮する必要があります。
資産形成で大切なのは、貯蓄率の高さだけを競うことではありません。必要なときに使えるお金を確保し、無理なく継続できる仕組みを整え、将来の目標に応じて資金を配置することです。
貯蓄と貯金の違いに関するよくある質問(FAQ)
Q1:貯蓄と貯金はどちらを使うのが正しいですか?
A1:どちらも正しい日本語です。銀行口座などにお金をためる行動を表すなら貯金、預貯金や保険、投資商品などを含めた幅広い資産を表すなら貯蓄が適しています。
Q2:銀行に預けているお金は貯蓄ですか、貯金ですか?
A2:どちらにも該当します。銀行の商品名称としては預金ですが、日常会話では貯金と呼ぶこともあります。また、より広い意味では貯蓄の一部です。
Q3:貯金と預金の違いは何ですか?
A3:一般的には金融機関の名称の違いが大きく、銀行では預金、ゆうちょ銀行やJAなどでは貯金という名称が使われています。どちらもお金を金融機関に預ける仕組みです。
Q4:貯蓄には保険や投資信託も含まれますか?
A4:広い意味での貯蓄や、総務省統計局の家計調査における貯蓄には、生命保険や積立型保険、有価証券、投資信託などが含まれます。ただし、統計の種類によって対象範囲は異なります。
Q5:普通預金と定期預金はどちらがおすすめですか?
A5:日常的に使うお金や急な出費に備える資金には普通預金、一定期間使う予定がないお金には定期預金が適しています。金利だけでなく、引き出しや中途解約の条件も確認しましょう。
Q6:貯蓄率は何%を目指せばよいですか?
A6:すべての世帯に当てはまる正解はありません。収入や生活費、家族構成、住宅ローンなどによって適切な割合は異なります。まずは無理なく継続できる金額を設定し、家計の状況に応じて調整することが大切です。
Q7:貯金が少なくてもNISAを始めてよいですか?
A7:制度上は少額から投資を始められますが、生活費や緊急時の資金が不足している場合は、まず預貯金を確保することを優先しましょう。NISAで購入する金融商品には元本割れのリスクがあります。
貯蓄と貯金の大きな違いは、言葉が指す範囲にあります。貯金は主に銀行やゆうちょ銀行などにお金を預けてためることを指し、貯蓄は預貯金だけでなく保険や投資商品なども含む、より幅広い概念です。
また、銀行では預金、ゆうちょ銀行やJAなどでは貯金という名称が一般的に使われています。言葉の違いを理解すると、金融商品や資産管理の仕組みも整理しやすくなります。
2026年の資産形成では、普通預金や定期預金による資金管理に加え、新NISAを活用した長期的な投資も選択肢の一つです。ただし、投資には元本割れのリスクがあるため、生活防衛資金と運用資金を分けて考える必要があります。
まずは毎月の収入と支出を把握し、先取り貯蓄で無理なくお金を残す習慣を作ること。そして、将来の目的や資金を使う時期に合わせて、預貯金・保険・投資を組み合わせることが、安定した資産形成につながります。
貯金額だけに注目するのではなく、自分の生活を守りながら将来に備えられる資産管理を目指しましょう。
主な根拠資料: 総務省統計局「家計調査」、日本銀行「資金循環統計」、金融庁「預金保険制度」「NISA特設ウェブサイト」、国税庁「NISA制度」、ゆうちょ銀行の商品案内。